Los inversores solares o productores fotovoltaicos ¿pueden deducirse los gastos por uso de vehículo, móvil o comidas de empresas?

12-9-08. Suelo Solar
viernes, 12 septiembre 2008.
Suelo Solar
Los inversores solares o productores fotovoltaicos ¿pueden deducirse los gastos por uso de vehículo, móvil o comidas de empresas?
Según reiterada doctrina jurisprudencial el inversor solar no necesita demostrar que los citados gastos han de estar afectos exclusivamente a la actividad.
La doctrina jurisprudencial parte del principio de que no corresponde al productor solar cómo sujeto pasivo, probar la correlación de los gastos con los ingresos de la actividad más allá de lo que resulta de su declaración- liquidación y contabilización, por lo que habrá de ser la Inspección la que pruebe que, en contradicción con tal contabilidad, los gastos son ajenos a la actividad. Cualquier incertidumbre sobre tal circunstancia habrá de perjudicar a la parte que asume la carga de la prueba, esto es, a la Inspección, pero no podrá implicar que se produzca una inversión de la carga de la prueba que no esté prevista legalmente. Por lo que la simple contabilización del sujeto pasivo de dichos gastos es suficiente prueba de la existencia del mismo: “De esta forma, la contabilización por la recurrente ha de estimarse suficiente prueba por su parte, correspondiendo a la Inspección acreditar lo contrario, lo que exige algo más que meras conjeturas o sospechas, insuficientes por sí solos para tal acreditación.” Y así: “Probada la realidad de los gastos y su contabilización, hay que entender, como ha quedado adelantado, que el gasto corresponde con la actividad y ha de ser la Inspección la que pruebe lo contrario, salvo que una norma legal expresa excepcione este regla para casos o bienes concretos.” Por lo tanto deberá ser la Inspección quién pruebe que el vehículo, el móvil, los viajes o comidas son para otros fines ajenos a la empresa, debiendo ser a través de una prueba consistente y no a través de conjeturas, siendo la simple prueba de la realidad de los gastos y su contabilización por parte del contribuyente, suficientes para justificar el gasto.
Tu valoración:

Total Votos: 0
0 Participantes

De interés

Las empresas solares europeas piden a la UE que reconstruya toda la cadena de valor fotovoltaica.

Una cadena de valor europea de fabricación de energía solar fotovoltaica de 30 GW al año crearía alrededor de 80 000 puestos de trabajo y añadiría 4 000 millones de euros al PIB de la UE.
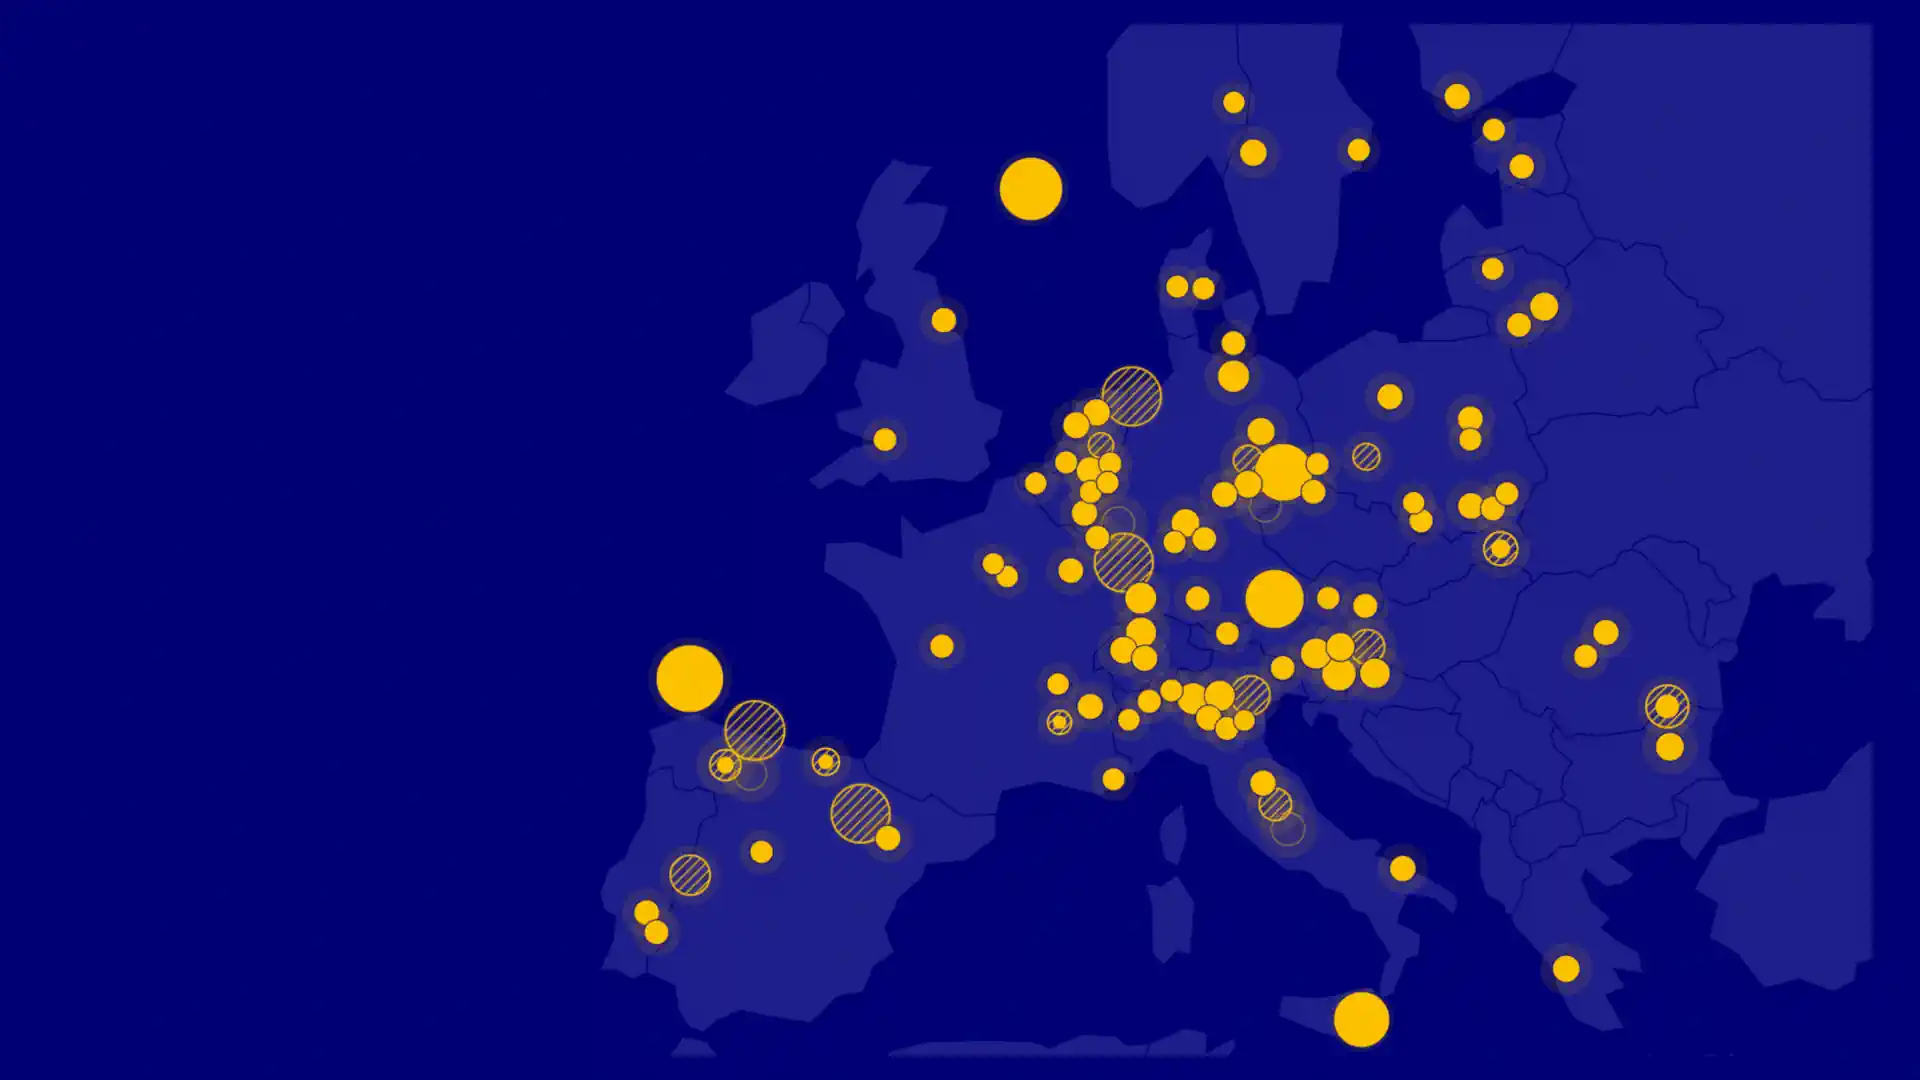
Las empresas solares europeas piden a la UE que reconstruya toda la cadena de valor fotovoltaica.

Fachada fotovoltaica (BIPV) frente a cubierta: por qué la integración vertical optimiza el balance del edificio

Uno de los reparos más frecuentes en fase de anteproyecto es la orientación vertical a 90°: la creencia de que, al no contar con la inclinación óptima de una cubierta, la captación en fachada carece de sentido técnico o económico.
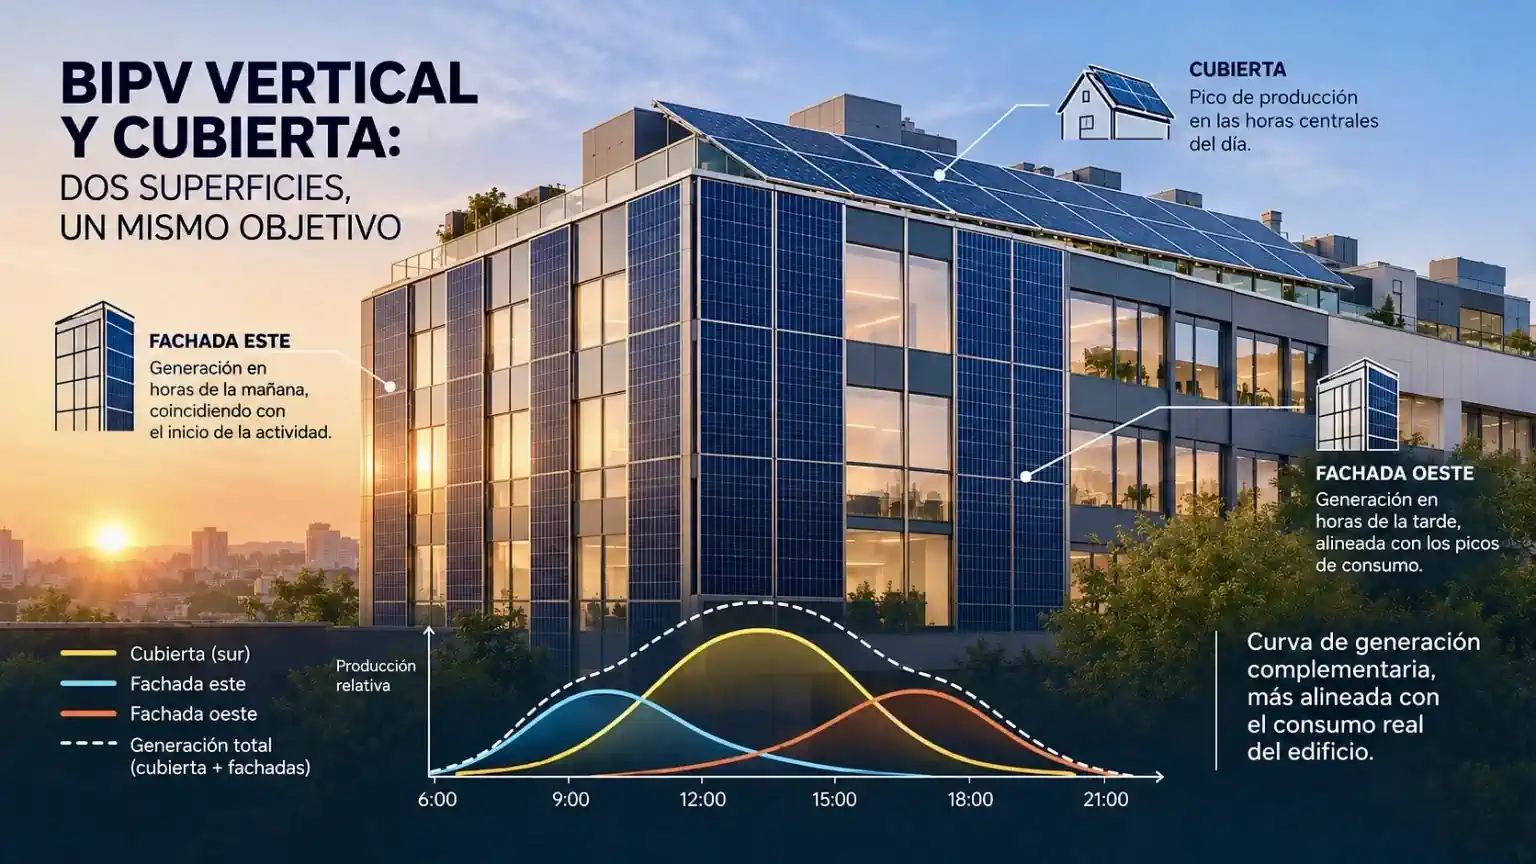
Fachada fotovoltaica (BIPV) frente a cubierta: por qué la integración vertical optimiza el balance del edificio

SL RANK

MERCADO ELÉCTRICO

18,6070 €/MWh
29/9/2026   2 h.

Cargando gráfico...