Imposibilidad de deducción por Inversión Medioambiental.

La Dirección General de Tributos señala que si el inversor, no realiza la explotación de la misma, no ejerciendo la actividad económica de aprovechamiento de la energía proveniente del sol, no cabe aplicar la deducción por inversión medioambiental.
I.- Antecedendes:
Persona física que:
a) desarrolla una actividad económica que tiene como objeto otras producciones de energía , epígrafe IAE 151.4 (Producción de energía no especificada en los epígrafes anteriores, abarcando la energía procedente de mareas, energía solar , etc.).
b) ha comprado una instalación fotovoltaica compuesta por un seguidor solar de doble eje y una potencia de 7.5 kwp, en un parque solar , y para su financiación ha suscrito un préstamo a interés reducido-subvencionado. Durante el año 2006, el consultante sólo ha abonado intereses respecto de dicho préstamo.
Es de destacar que a fecha de la consulta la producción de energía no se había iniciado.
II. Cuestión planteada:
Posibilidad de aplicar la deducción por inversiones medioambientales regulada en el artículo 39 del TRLIS.
III. Respuesta:
La contestación a la presente consulta parte de la premisa de que el consultante tiene su domicilio fiscal en territorio común.
El artículo 28 de la Ley 35/2006, de 28 de noviembre, del Impuesto sobre la Renta de las Personas Físicas y de modificación parcial de las leyes de los Impuestos sobre Sociedades, sobre la Renta de no Residentes y sobre el Patrimonio, establece que:
”1. El rendimiento neto de las actividades económicas se determinará según las normas del Impuesto sobre Sociedades, sin perjuicio de las reglas especiales contenidas en este artículo, en el artículo 30 de esta Ley para la estimación directa, y en el artículo 31 de esta Ley para la estimación objetiva.
(...)”
En la regulación del Impuesto sobre Sociedades, el artículo 39.3.a) del texto refundido de la Ley del Impuesto sobre Sociedades (TRLIS), aprobado por el Real Decreto Legislativo 4/2004, de 5 de marzo, dedicado a las deducciones por inversiones medioambientales, establece que:
”3. Asimismo, podrá deducirse de la cuota íntegra el 10 por ciento de las inversiones realizadas en bienes de activo material nuevos destinadas al aprovechamiento de fuentes de energías renovables consistentes en instalaciones y equipos con cualquiera de las finalidades que se citan a continuación:
a) Aprovechamiento de la energía proveniente del sol para su transformación en calor o electricidad.”
De acuerdo con lo dispuesto en el precepto trascrito, los bienes de activo material nuevos, consistentes en instalaciones y equipos, deben estar destinados por el inversor al aprovechamiento de fuentes de energía renovables, en este caso, al aprovechamiento de la energía proveniente del sol para su transformación en electricidad.
El concepto de aprovechamiento debe entenderse como la actividad de explotación, en este caso, de la energía proveniente del sol para transformarla en electricidad. Por tanto, el inversor debe ejercer efectivamente la actividad económica de aprovechamiento de esa energía para su transformación en electricidad, para poder aplicar la deducción.
En este sentido, artículo 27.1 de la Ley 35/2006 establece que “se considerarán rendimientos íntegros de actividades económicas aquellos que, procediendo del trabajo personal y del capital conjuntamente, o de uno solo de estos factores, supongan por parte del contribuyente la ordenación por cuenta propia de medios de producción y de recursos humanos o de uno de ambos, con la finalidad de intervenir en la producción o distribución de bienes o servicios”.
En el caso planteado en la consulta, el consultante, según manifiesta, ha comprado una instalación fotovoltaica compuesta por un seguidor solar de doble eje y una potencia de 7.5 kwp, en un parque solar , pero no aclara si la explotación de la instalación de referencia, se realiza por la consultante o por un tercero. Si bien no se dispone de información suficiente al respecto en el escrito de consulta, al tratarse de una inversión en un parque solar , puede inferirse que el consultante invierte en la instalación pero no realiza la explotación de la misma, que correspondería a un tercero, en cuyo caso, el consultante no ejercería la actividad económica de aprovechamiento de la energía proveniente del sol, sino que esa actividad económica sería ejercida por un tercero que realizaría la ordenación por cuenta propia de los factores de producción con ese objeto; distribuyendo, en su caso, los beneficios entre los distintos partícipes en el parque solar .
En consecuencia, en estos términos, el consultante no podría aplicar la deducción por inversiones medioambientales regulada en la letra a) del apartado 3 del artículo 39 del TRLIS, por la inversión en la participación en el parque solar porque no ejercería de forma directa la actividad económica de aprovechamiento de la energía proveniente del sol para su transformación en electricidad.
De interés
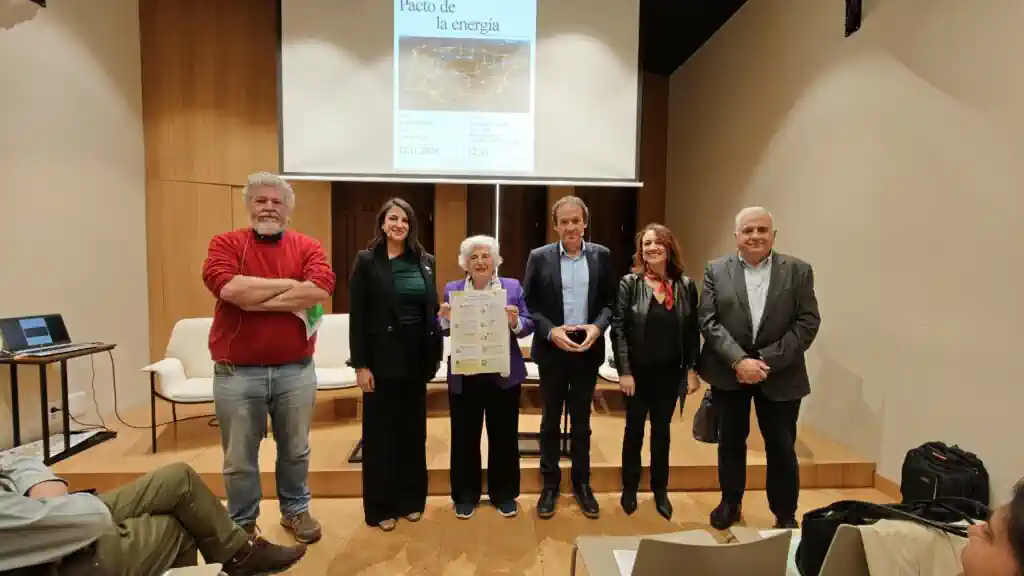
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
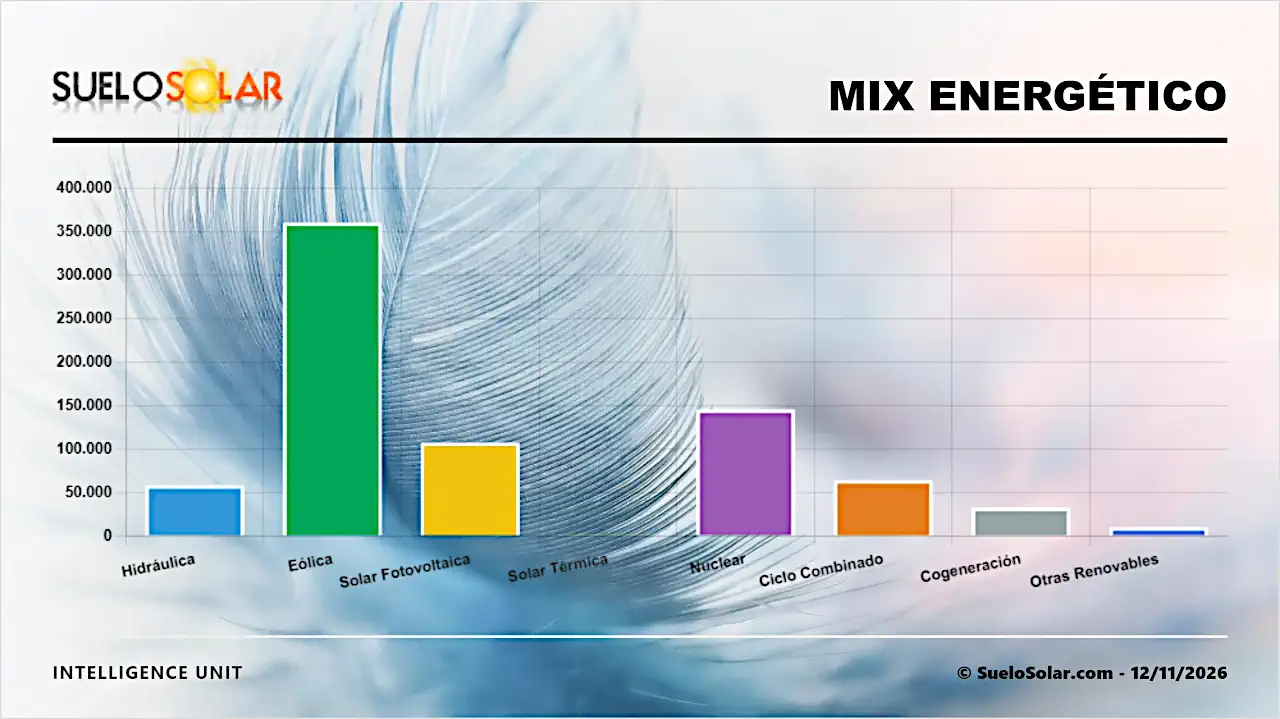
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas