Gestión de las ayudas de los promotores solares fotovoltaicos.
¿Quién gestiona las ayudas?, ¿consisten en un pago directo o en una deducción fiscal?, ¿pueden existir dualidad de normas? Veamos cual es el criterio doctrinal más unánime y las conclusiones al respecto.
En primer lugar debemos indicar que las ayudas solicitadas por los promotores solares en atención a la inversión realizada en un proyecto de aprovechamiento de energía solar es gestionada por un Departamento de Administración Foral.
Debemos destacar que:
1.- Estas ayudas no se hacen efectivas mediante un pago directo de esa Administración sino mediante deducción fiscal; por lo tanto, su concesión por aquella Administración tiene efectos frente a un organismo autónomo (Hacienda Tributaria dla Comunidad Autónoma correspondientes) vinculada o dependiente de la misma.
Así aun actuando cada una de las Administraciones Públicas para el cumplimiento de sus fines con personalidad jurídica única (Artículo 3-4 de la Ley 30/1.992), no puede compartimentarse, a los efectos, la actuación de una y otra Administración como si lo resuelto por una de ellas no vinculase a la otra y viceversa.
2.- Las Administraciones Públicas en sus relaciones (aquí entre la Administración matriz y uno de sus organismos autónomos) debe actuar con sujeción, entre otros a los principios de coordinación, de buena fe, confianza legítima y servicio a los ciudadanos (Artículo 3 1 y 2 de la Ley 30/1.992).
3.- La deducción fiscal por inversiones es, en efecto, instrumento o medio de disfrute de la ayuda , lo cual significa que la normativa fiscal (y no la del régimen de subvenciones general o sectorial) es la que debe determinar los requisitos formales, temporales, etc. que deben cumplirse para tener derecho a la aplicación de la ayuda en un determinado ejercicio, pero en coherencia con el régimen normativo de la subvención, no en vano la concesión de esa por la Administración competente constituye el prius de dicho beneficio.
Así no pueden admitirse criterios distintos o dispares por parte de una y otra Administración en la interpretación de las normas que regulan, respectivamente, el régimen de la subvención y de su aplicación en el ámbito tributario sin vulnerar principios como los señalados más arriba.
4.- El administrado en supuestos tales de dualidad de normas y de Administraciones Públicas no puede estar a dos velas; o si se quiere a una sola vela que una Administración enciende y que la otra apaga.
No puede ser, así, que no tenga derecho a la subvención (resolución de una) y si, en cambio, a su efectividad mediante deducción fiscal (resolución de la otra vía consulta).
5.- Asimismo y para finalizar hemos de señalar que el derecho a la deducción fiscal como medida de fomento no se adquiere por el solo hecho de realizar la inversión, sino que antes hay que solicitar y obtener de la Administración competente el reconocimiento de esa ayuda a titulo individual, esto es, como miembro beneficiario de la sociedad irregular que solicitó la ayuda, con el compromiso o carga asimismo individual de realizar la inversión.
De interés
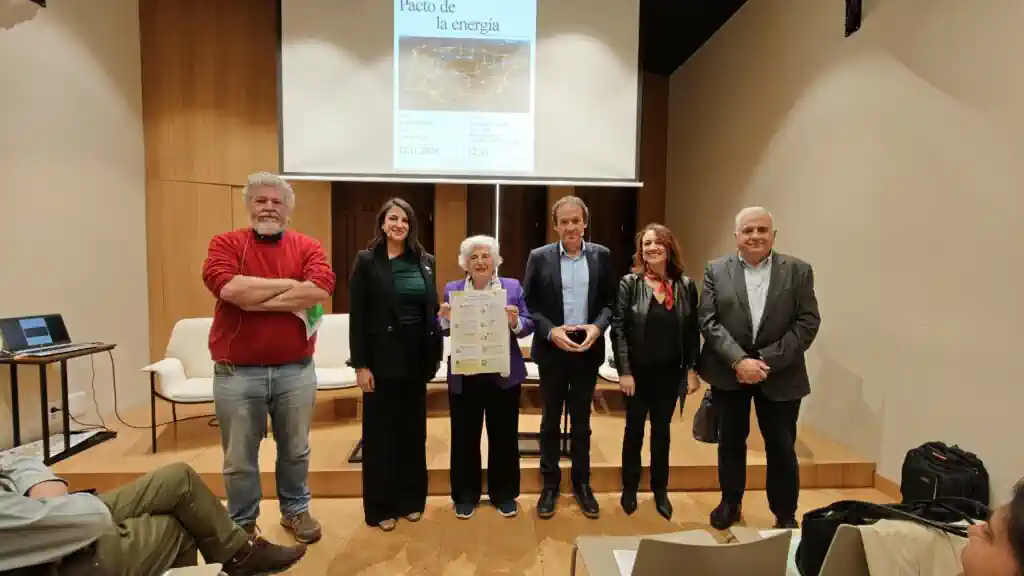
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
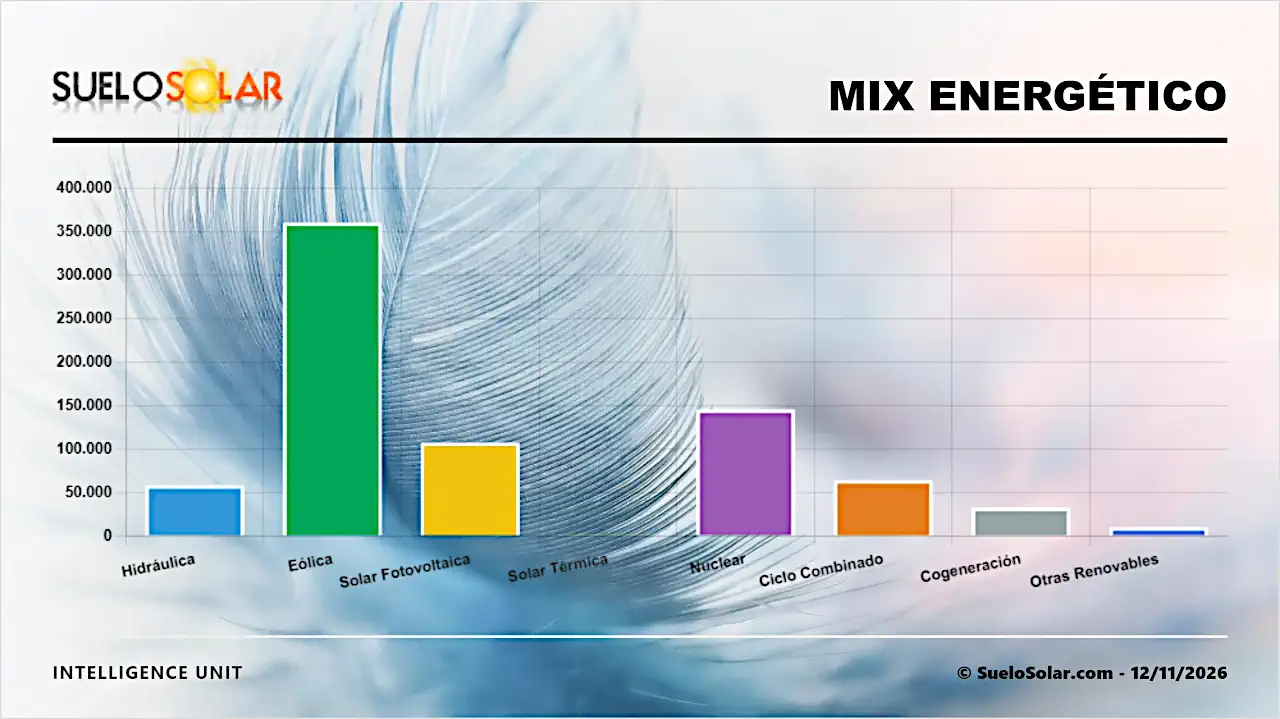
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas