Deducción por inversión en energía solar fotovoltaica.
¿Procede aplicar el supuesto de inversión del sujeto pasivo a las operaciones efectuadas por la entidad?.
Una entidad desarrolla la actividad de instalación y construcción de parques solares entregando el producto llave en mano, es decir, una instalación conectada a la red en condiciones de producir energía. Los clientes pueden ser empresarios promotores que adquieren el parque para su venta o empresarios propietarios que lo destinen a la producción de energía para su venta o para su consumo industrial.
¿Procede aplicar el supuesto de inversión del sujeto pasivo a las operaciones efectuadas por la entidad?.
Respuesta
Las placas solares, que pueden ser desmontadas sin menoscabo o quebranto para su ubicación en un lugar diferente de su emplazamiento original, no tienen la consideración de edificación, a efectos del Impuesto y, por tanto, la mera instalación y montaje de las mismas no daría lugar al supuesto de inversión del sujeto pasivo.
Sin embargo, una instalación solar fotovoltaica completa (parque solar) constituida por las placas solares, líneas de conexión y evacuación de la energía producida, centros de energía y de transformación de aquélla y las líneas de conexión o generación, tiene la consideración, a efectos del Impuesto sobre el Valor Añadido, de edificación.
En consecuencia, en las ejecuciones de obra para la construcción de una instalación solar fotovoltaica, efectuadas para otro empresario o profesional, se aplica la regla de inversión del sujeto pasivo. Dicho supuesto resultará de aplicación siempre que, reuniéndose el resto de requisitos previstos en el art. 84.Uno.2º.f) LIVA, el destinatario de las operaciones actúe con la condición de empresario o profesional, en los términos señalados en el artículo 5 de la Ley del Impuesto.
Por tanto, será irrelevante, a estos efectos, que el destinatario que tenga la condición de empresario o profesional adquiera el parque para su venta o lo destine a la producción de energía para su venta o para su consumo industrial.
Asimismo, se aplicará la inversión del sujeto pasivo cuando el parque solar se construya mediante un contrato de ejecución de obra firmado con el propietario de las naves, el arrendatario o una compañía de leasing que tenga derechos sobre el parque solar en virtud de un contrato de arrendamiento financiero.
De interés
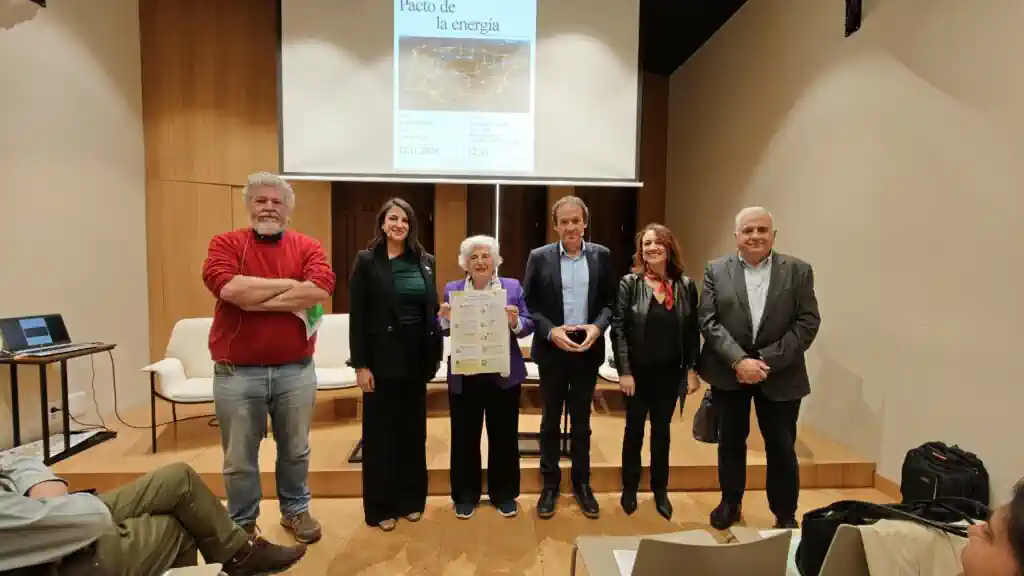
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
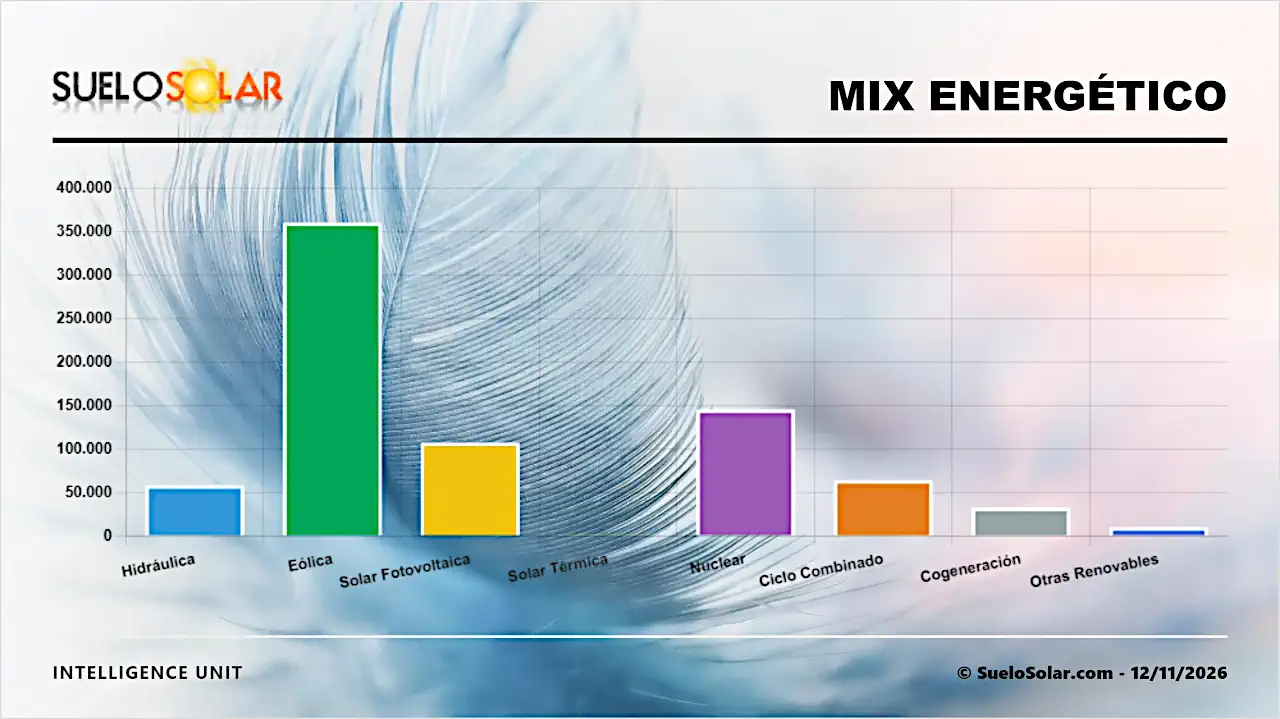
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas