Las bonificaciones son compatibles entre sí y se aplicarán en el orden recogido en la ordenanza sobre la cuota íntegra o, en su caso, sobre la resultante de aplicar las que le precedan.
La instalación de sistemas de aprovechamiento de la energía solar, podrá dar lugar a la Bonificación del 50% del IBI, si se realiza en inmuebles de uso residencial, o del 25%, en inmuebles de otros usos, durante los tres periodos impositivos siguientes a la finalización de la instalación.
Si los inmuebles no están sujetos al régimen de división horizontal, el importe de dicha bonificación anual queda limitada como máximo al 20% del coste de ejecución material de la instalación.
En el caso de pisos y locales sitos en inmuebles sujetos al régimen de división horizontal, la bonificación anual que corresponda, no podrá exceder del 20% del coste de ejecución material de la instalación que se hubiera repercutido a cada propietario.
Sólo se podrán beneficiar aquellos que hayan participado en la instalación compartida del sistema de aprovechamiento de energía solar.
No se concederá la bonificación cuando los sistemas instalados sean obligatorios de acuerdo con la normativa específica en la materia.
Plazo
La bonificación tendrá vigencia durante los tres periodos impositivos siguientes al de la finalización de la instalación.
Podrá solicitarse antes del fin de la duración de la misma.
Surtirá efectos desde el período impositivo siguiente a la solicitud.
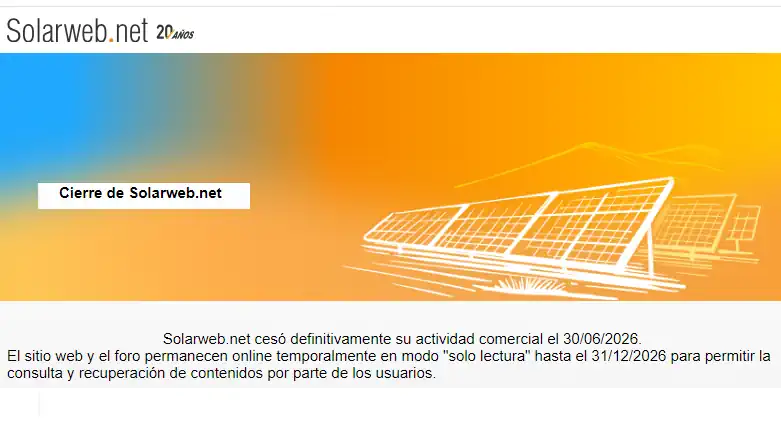
El sector renovable despide a uno de sus pilares fundacionales en el entorno digital. El portal y foro técnico que durante más de dos décadas ha servido como punto de encuentro neurálgico para profesionales y entusiastas ha confirmado su cese total.
Valorando el resultado de la Manifestación de Interés celebrada en primavera, propone un procedimiento ágil para 15 nudos y un concurso en Palencia, siempre exigiendo compromisos socioeconómicos