Energía solar y ahorro de impuestos.
10-8-08. Promein Abogados
domingo, 10 agosto 2008.
Promein Abogados

La Legislación pretende incentivar las inversiones en fuentes de energía renovables a través de diferentes mecanismos, entre los cuales, juega una papel importante la cuestión tributaria.
En efecto, la Ley del Impuesto sobre Sociedades ha previsto una deducción en la cuota tributaria que, en principio, es del 10 por ciento, y que afecta a las inversiones en activos del inmovilizado material nuevos destinados a la energía renovable. En concreto, el artículo 39 de la Ley del IS (Decreto Legislativo 4/2004), se refiere a las inversiones destinadas al:
a) Aprovechamiento de la energía proveniente del sol para su transformación en calor o electricidad.
b) Aprovechamiento, como combustible, de residuos sólidos urbanos o de biomasa procedente de residuos de industrias agrícolas y forestales, de residuos agrícolas y forestales y de cultivos energéticos para su transformación en calor o electricidad.
c) Tratamiento de residuos biodegradables procedentes de explotaciones ganaderas, de estaciones depuradoras de aguas residuales, de efluentes industriales o de residuos sólidos urbanos para su transformación en biogás.
d) Tratamiento de productos agrícolas, forestales o aceites usados para su transformación en biocarburantes (bioetanol o biodiésel).
Aquella parte de la inversión que esté financiada con subvenciones no puede generar derecho al beneficio fiscal.
Por diferentes razones se ha previsto un mecanismo de desaparición paulatina de esta deducción fiscal (si bien existen dudas razonables de que finalmente la deducción se vaya a suprimir), de modo que durante un período que finaliza en el año 2010 la deducción no será del 10 por ciento, sino del 8, 6, 4, 2 y finalmente del 0 por ciento. En el ejercicio fiscal 2008, la deducción será del 6 por ciento.
Como es bien sabido, el mecanismo fiscal de la deducción en cuota es posterior al cálculo del impuesto que correspondería en principio ingresar, de modo que en primer lugar la empresa determina el rendimiento neto por diferencia entre los ingresos y los gastos deducibles; una vez determinado el rendimiento neto, se aplica el tipo impositivo surgiendo la cuota tributaria que en principio se debería ingresar. Es tras este cálculo, cuando se aplica el mecanismo de la deducción, puesto que de la cuota se resta el 10 por ciento de las inversiones realizadas en dicho ejercicio en fuentes de energía renovables.
Francisco Mínguez Jiménez
Inspector de Hacienda del Estado (excedente)
Director del Departamento tributario de Promein Abogados.
Tu valoración:
Total Votos: 0
0 Participantes
De interés
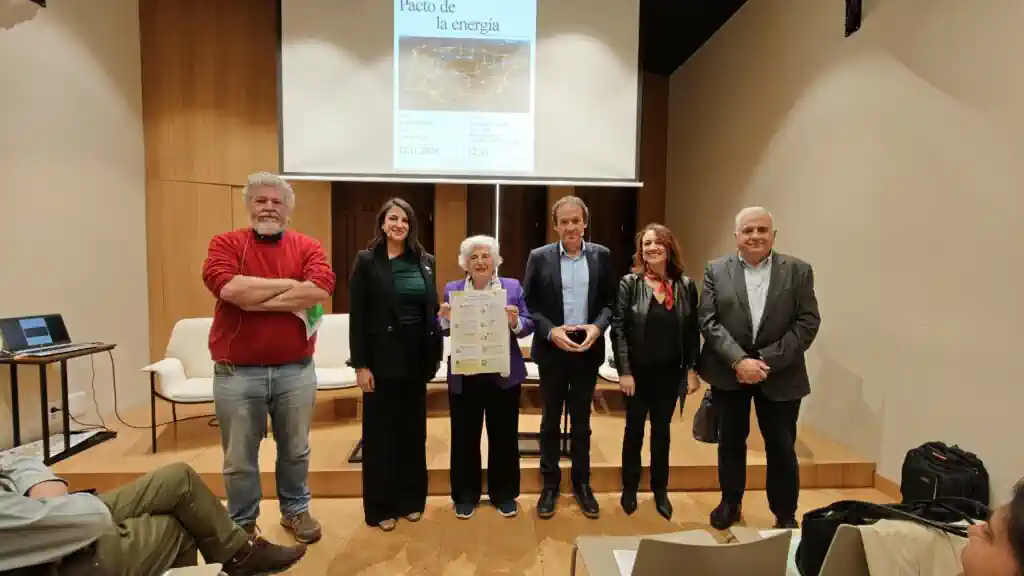
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
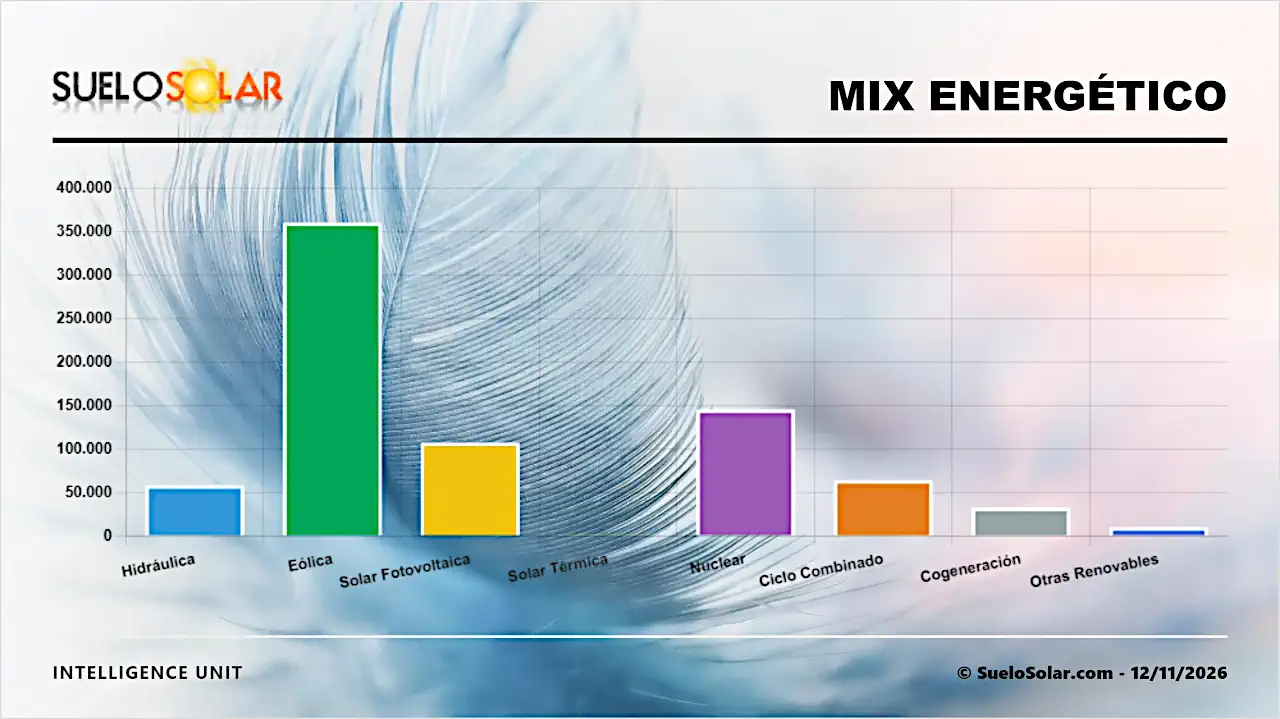
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas
ESPAñA