La sujección del IVA en el suministro de material fotovoltaico internacional.
el tráfico internacional descrito en la consulta (salida de bienes de China o India e importación en los Emiratos Árabes) no determinará la realización de operaciones sujetas al IVA.
En relación a la sujección del IVA, la Dirección General de los Tributos considera que las operaciones de exportación exigen de una entrega previa a la salida de los bienes del territorio comunitario. En la operación consultada, salida de bienes de China o India e importación en los Emiratos Árabes, las entregas previas a la exportación no están sujetas al Impuesto, ya que conforme a lo dispuesto en el artículo 68 de la Ley del Impuesto, estarán sujetas cuando la expedición o transporte de los bienes muebles se inicien en el territorio de aplicación del Impuesto, cosa que no ocurre en el caso objeto de consulta. Por lo tanto, faltan los presupuestos necesarios para determinar una operación de exportación: no hay entrega ni salida de territorio comunitario. Tampoco hay importación porque no hay entrada en territorio comunitario. En consecuencia, el tráfico internacional descrito en la consulta no determinará la realización de operaciones sujetas al Impuesto.
SUPUESTO DE HECHO
La consultante construirá, subcontratada por un organismo público español, una instalación fotovoltaica en los Emiratos Árabes. Los materiales necesarios los comprará a una empresa norteamericana que los remitirá directamente a los Emiratos desde China o India.
CUESTIÓN PLANTEADA
Sujeción al Impuesto de las operaciones descritas.
RESPUESTA
1.- El artículo 1 de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido EDL1992/17907 (Boletín Oficial del Estado del 29), establece: "El Impuesto sobre el Valor Añadido es un tributo de naturaleza indirecta que recae sobre el consumo y grava, en la forma y condiciones previstas en esta Ley, las siguientes operaciones:
a) Las entregas de bienes y prestaciones de servicios efectuadas por empresarios o profesionales.
b) Las adquisiciones intracomunitarias de bienes.
c) Las importaciones de bienes. "
2.- Las operaciones de exportación exigen de una entrega previa a la salida de los bienes del territorio comunitario. En la operación consultada, salida de bienes de China o India e importación en los Emiratos Árabes, las entregas previas a la exportación no están sujetas al Impuesto, ya que conforme a lo dispuesto en el artículo 68 de la Ley del Impuesto, estarán sujetas cuando la expedición o transporte de los bienes muebles se inicien en el territorio de aplicación del Impuesto, cosa que no ocurre en el caso objeto de consulta.
Por lo tanto, faltan los presupuestos necesarios para determinar una operación de exportación: no hay entrega ni salida de territorio comunitario.
Tampoco hay importación porque no hay entrada en territorio comunitario.
En consecuencia, el tráfico internacional descrito en la consulta no determinará la realización de operaciones sujetas al Impuesto.
De interés
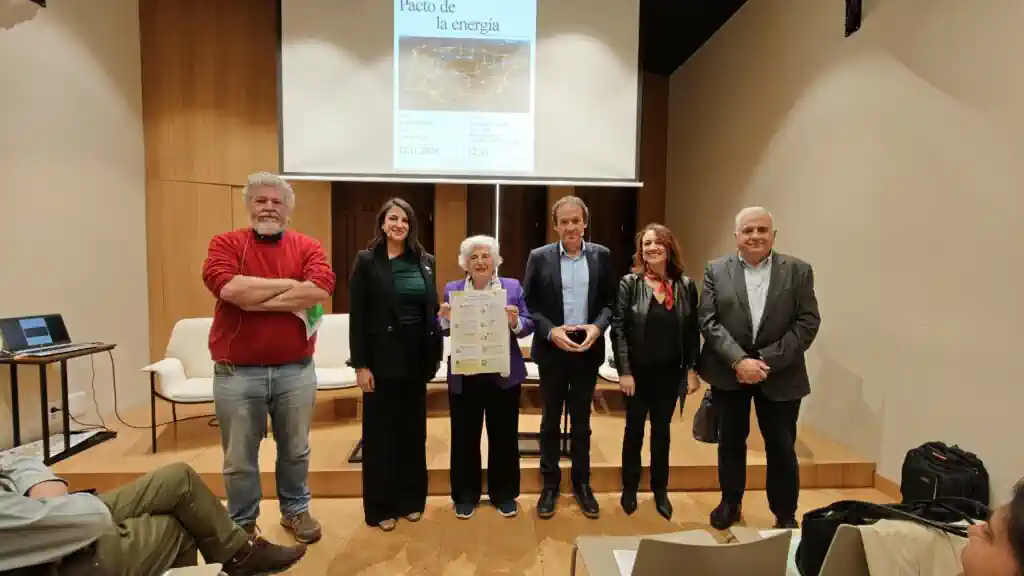
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
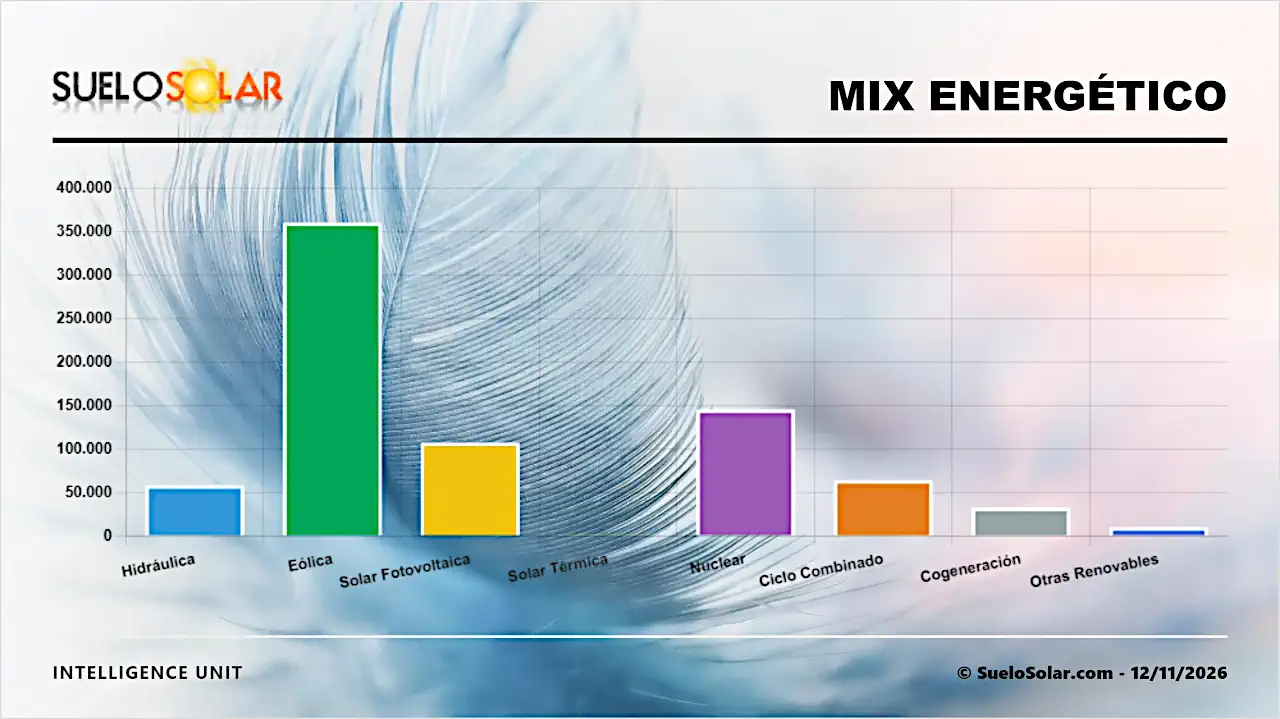
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas