EL arrendamiento de un terreno para instalación solar fotovoltaica tributa al 16 % de IVA.

¿El alquiler de un terreno para convertirlo en huerto solar está sujeto a IVA?. ¿Cuál es el régimen tributario de las rentas pagadas por el arrendamiento de las fincas rústicas en relación con el Impuesto sobre el Valor Añadido?.
En primer lugar, de acuerdo con el apartado uno del artículo 4 de la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido (BOE del 29), «estarán sujetas al Impuesto las entregas de bienes y prestaciones de servicios realizadas en el ámbito espacial del Impuesto por empresarios o profesionales a título oneroso, con carácter habitual u ocasional, en el desarrollo de su actividad empresarial o profesional, incluso si se efectúan a favor de los propios socios, asociados, miembros o partícipes de las entidades que las realicen».
En este sentido, la letra c) del apartado uno del artículo 5 de la mencionada Ley 37/1992 otorga expresamente la condición de empresario o profesional a los arrendadores de bienes.
Por su parte, el apartado tres del artículo 84 de la misma Ley establece que «tienen la consideración de sujetos pasivos las herencias yacentes, comunidades de bienes y demás entidades que, careciendo de personalidad jurídica, constituyan una unidad económica o un patrimonio separado susceptible de imposición, cuando realicen operaciones sujetas al Impuesto» .
Por todo ello, la propiedad del terreno, pertenezca a una comunidad de bienes, a una persona física o jurídica, en el que se ejerce alguna actividad económica es sujeto pasivo del Impuesto.
El artículo 20.uno.23º de la Ley 37/1992 establece la exención de los arrendamientos que tengan la consideración de servicios con arreglo a los dispuesto en el artículo 11 de dicha Ley y la constitución y transmisión de derechos reales de goce y disfrute, que tengan por objeto los siguientes bienes:
Terrenos, incluidas las construcciones inmobiliarias de carácter agrario utilizadas para la explotación de una finca rústica.
Se exceptúan las construcciones inmobiliarias dedicadas a actividades de ganadería independiente de la explotación del suelo.
(...)
La exención no comprenderá:
(...)
b ) Los arrendamientos de terrenos para depósito o almacenaje de bienes, mercancías o productos, o para instalar en ellos elementos de una actividad empresarial
(...).
En consecuencia, el arrendamiento de terrenos para la instalación de una planta de energía solar fotovoltaica constituirá una prestación de servicios sujeta y no exenta del Impuesto debiendo la comunidad de bienes constituida por la propiedad indivisa de los mismos repercutir el Impuesto devengado a la entidad destinataria al tipo general del 16 por ciento.

Alquiler de terreno para huerto solar
Me gustaría saber el precio que puede rondar la hectárea y saber lo que hay que tributar del precio del alquiler, creo que me han dicho un 16% del total.
Gracias y un saludo.
De interés
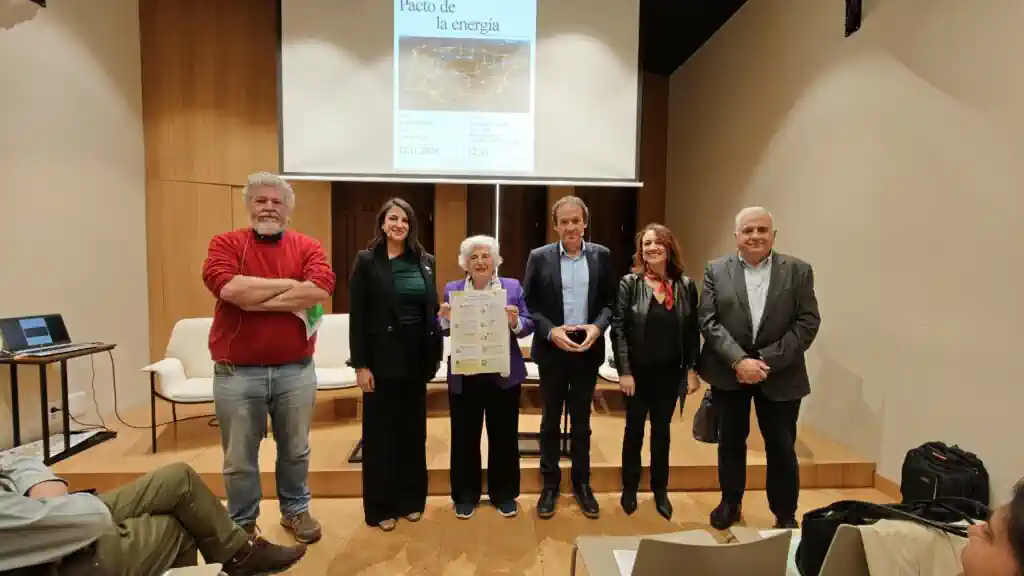
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
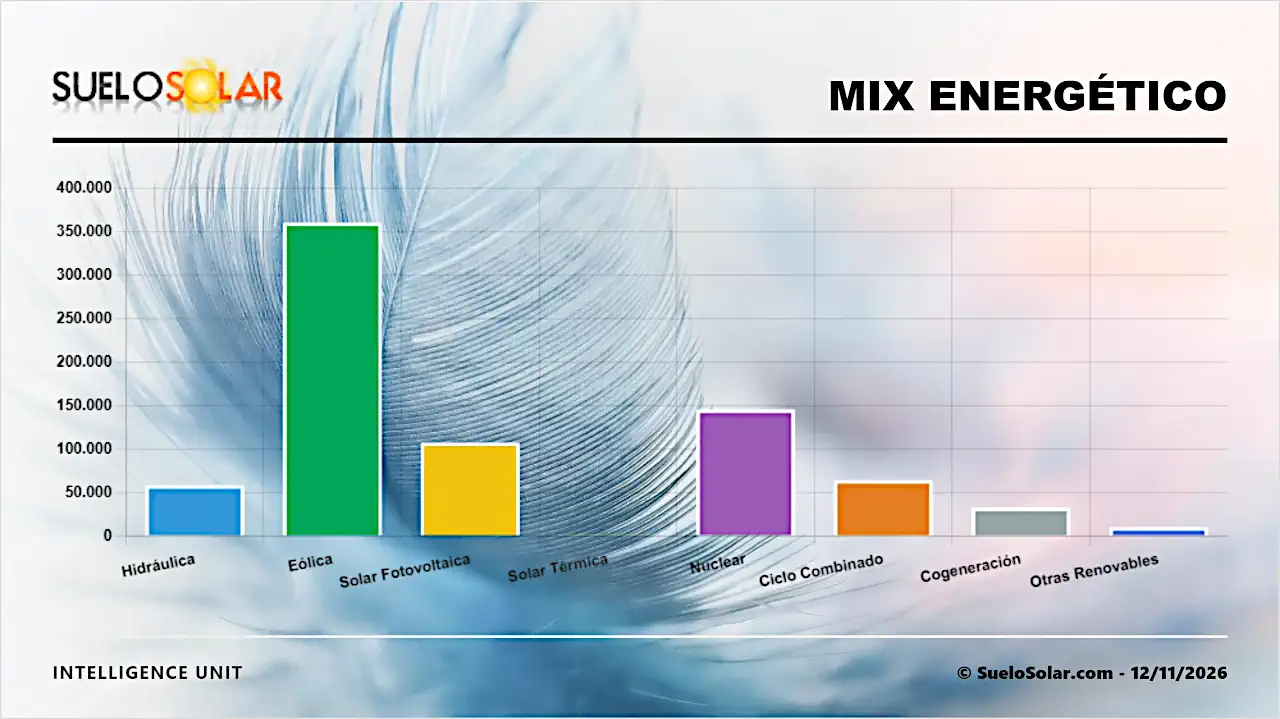
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas