La autoliquidación del ICIO fotovoltaico.
La Autoliquidación es una declaración-liquidación donde el obligado tributario comunica los hechos necesarios para determinar la deuda tributaria, los califica y realiza las operaciones para cuantificar la deuda tributaria.
Son muchas las dudas que surgen entre los productores fotovoltaicas en relación al significado de las Autoliquidaciones o Liquidaciones, la condición de Liquidaciones Provisionales o Definitivas de las dictadas y la motivación de las mismas.
En relación al sistema de Autoliquidación del Impuesto sobre Construcciones, Instalaciones y Obras (ICIO) hemos de explicar que este impuesto puede gestionarse mediante el sistema de Autoliquidación, como establece el artículo 103.4 del Real Decreto Legislativo 2/2004, de 5 de marzo, por el que se aprueba el texto refundido de la Ley Reguladora de las Haciendas Locales.
En el sistema tributario actual, la Autoliquidación es el modo predominante de aplicación de los tributos; desde luego, es el sistema más utilizado para las figuras más importantes del sistema tributario español como es el caso del Impuesto sobre la Renta de las Personas Físicas, el Impuesto sobre el Valor Añadido y el Impuesto sobre Sociedades.
La Autoliquidación es una declaración-liquidación donde el obligado tributario comunica los hechos necesarios para determinar la deuda tributaria, los califica y realiza las operaciones para cuantificar la deuda tributaria.
El resultado de la Autoliquidación, según el esquema del tributo correspondiente, puede ser una cantidad a ingresar, a devolver o a compensar.
La Autoliquidación es un acto debido en cumplimiento de un deber legal. No es un acto administrativo ni donde se ejerza una competencia atribuida a un órgano administrativo.
Es el cumplimiento de un deber que la norma ha establecido a cargo de los obligados tributarios. La conclusión es que mediante la Autoliquidación, el obligado tributario comunica el hecho imponible, liquida la deuda tributaria y procede a su ingreso.
El artículo 120.1 de la Ley 58/2003, de 17 de diciembre, General Tributaria, establece lo siguiente: "Las autoliquidaciones son declaraciones en las que los obligados tributarios, además de comunicar a la Administración los datos necesarios para la liquidación del tributo y otros de contenido informativo, realizan por sí mismos las operaciones de calificación y cuantificación necesarias para determinar e ingresar el importe de la deuda tributaria o, en su caso, determinar la cantidad que resulte a devolver o a compensar".
De interés
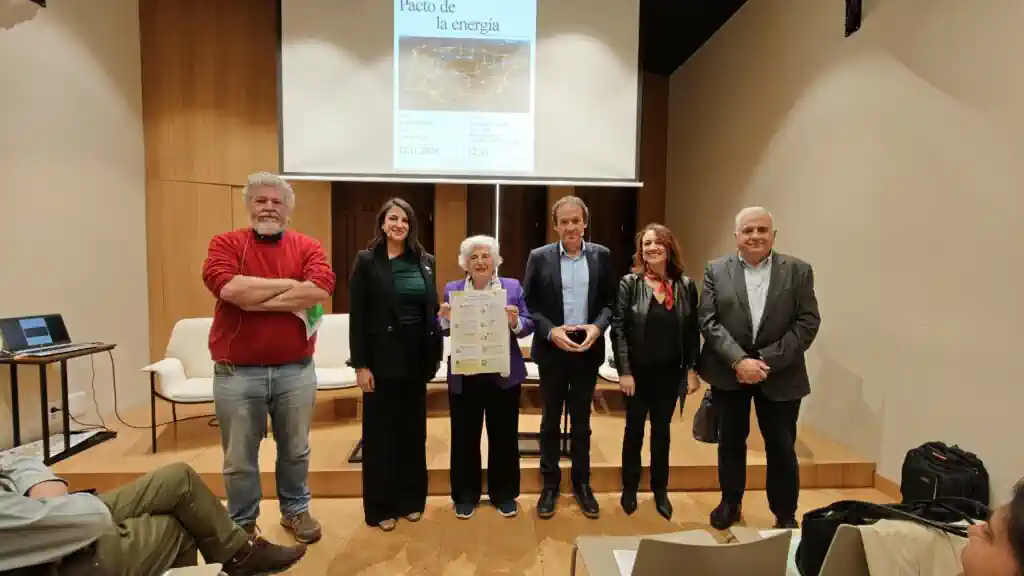
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
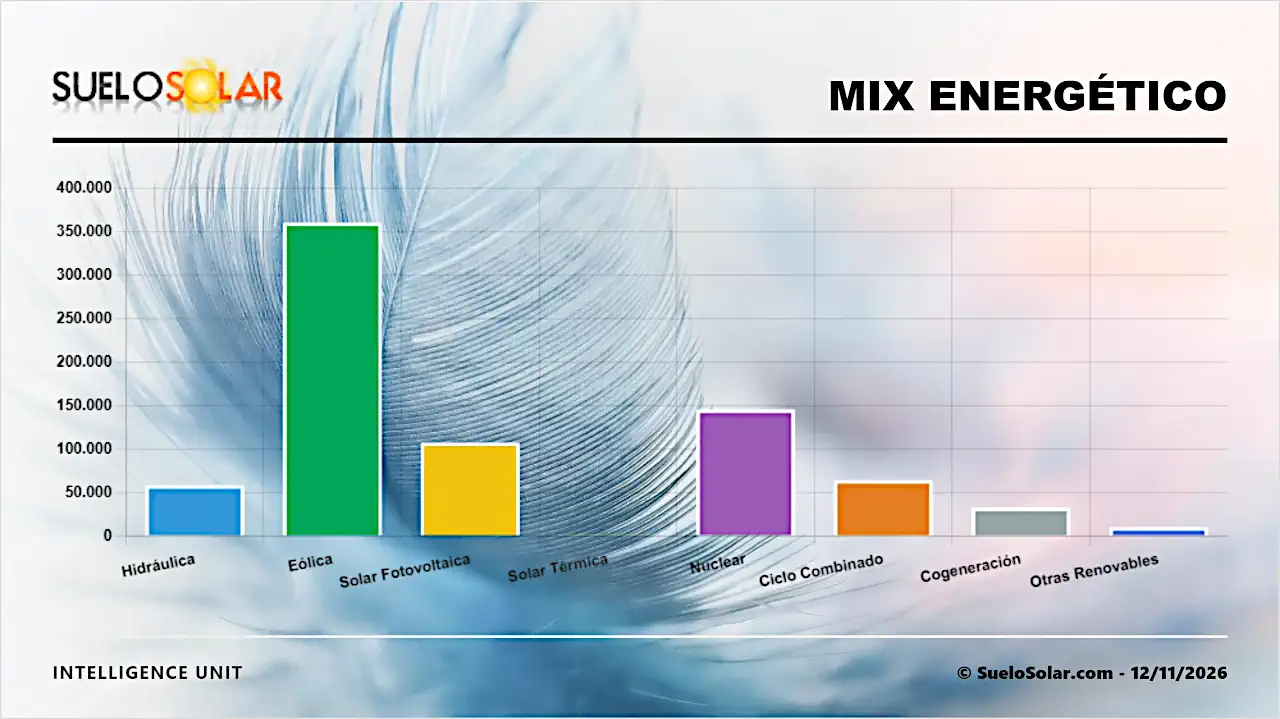
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas