FISCALIDAD SOLAR: La venta de un proyecto de una planta fotovoltaica.
En la venta de un proyecto de instalación solar fotovoltaica, se transmiten a un tercero los permisos de licencias de obras, autorizaciones administrativas y otros. ¿A que impuesto esta sujeta dicha operación de venta?.
- En el supuesto de que sea una entidad societaria la que transmita los derechos de la planta fotovoltaica, la operación de venta estará sujeta al 16% de IVA, debiendo la vendedora facturar a la adquirente independientemente de que ésta sea una persona física o jurídica.
- En el supuesto de que la parte propietaria del proyecto sea persona física, la operación vendrá sujeta al 16% de IVA o a ITP, dependiendo de si éste ostenta o no la condición de empresario o profesional a efectos de IVA. Así:
- Si el vendedor ostenta la condición de empresario o profesional a efectos de IVA, el tipo de gravamen será el de 16% de IVA.
- Si el vendedor no ostenta la condición de empresario o profesional a efectos de IVA, la compraventa del proyecto estará sujeta al ITP. El tipo de gravamen dependerá de la Comunidad Autónoma en la que este sujeta la operación.
El IVA y el impuesto de transmisiones patrimoniales, son dos impuestos cuyas leyes de desarrollo, están coordinadas, pues gravan las mismas operaciones, aunque desde sesgos distintos.
El IVA grava las operaciones empresariales, mientras que el impuesto de transmisiones grava las operaciones entre particulares.
En consecuencia, no es posible que se dé una doble tributación simultánea por ambos impuestos, por una misma operación.
El Impuesto de Transmisiones Patrimoniales (ITP) es un impuesto recaudado por las Direcciones Generales de Tributos de cada Comunidad Autónoma, y el Impuesto de Valor Añadido (IVA) por la Hacienda Publica.
Como todos conocemos el IVA es un impuesto de naturaleza indirecta que grava concretamente el consumo de bienes y servicios, gravando en el presente caso, las prestaciones de servicios realizadas por empresarios y profesionales.
Lo habitual y más frecuente, de cara a facilitar y economizar la operación de venta, es que el promotor solar constituya una sociedad vehículo, que no tenga más bienes o propiedades que los permisos y licencias obtenidos causa del proyecto fotovoltaico, y transmita el 100% de las participaciones societarias a un tercero interesado en la adquisición del proyecto.
LOCALICE O PUBLICITE AQUI SU PROYECTO o PLANTA FOTOVOLTAICA
MAS DE 877 OFERTAS Y DEMANDAS NOS AVALAN
De interés
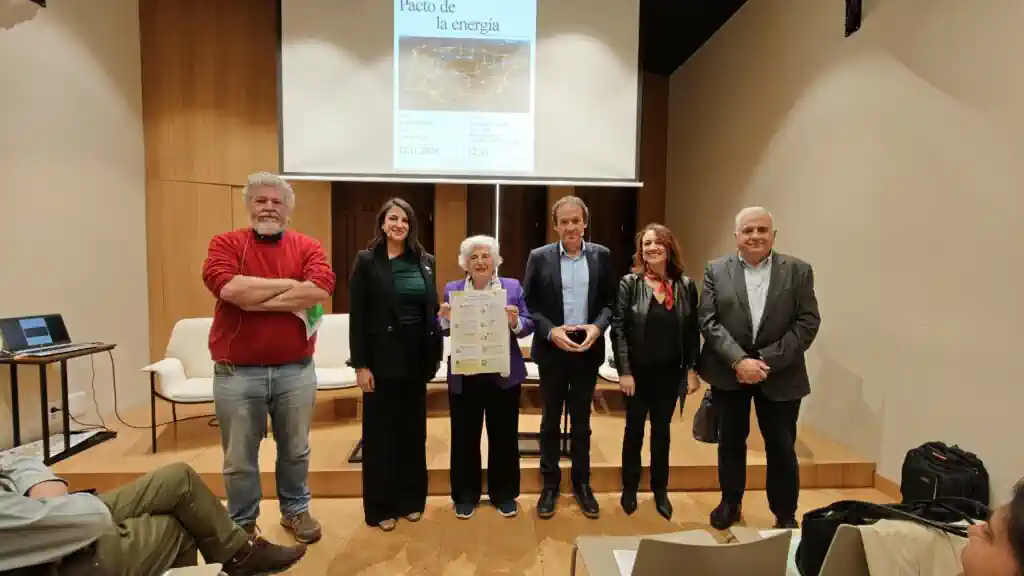
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
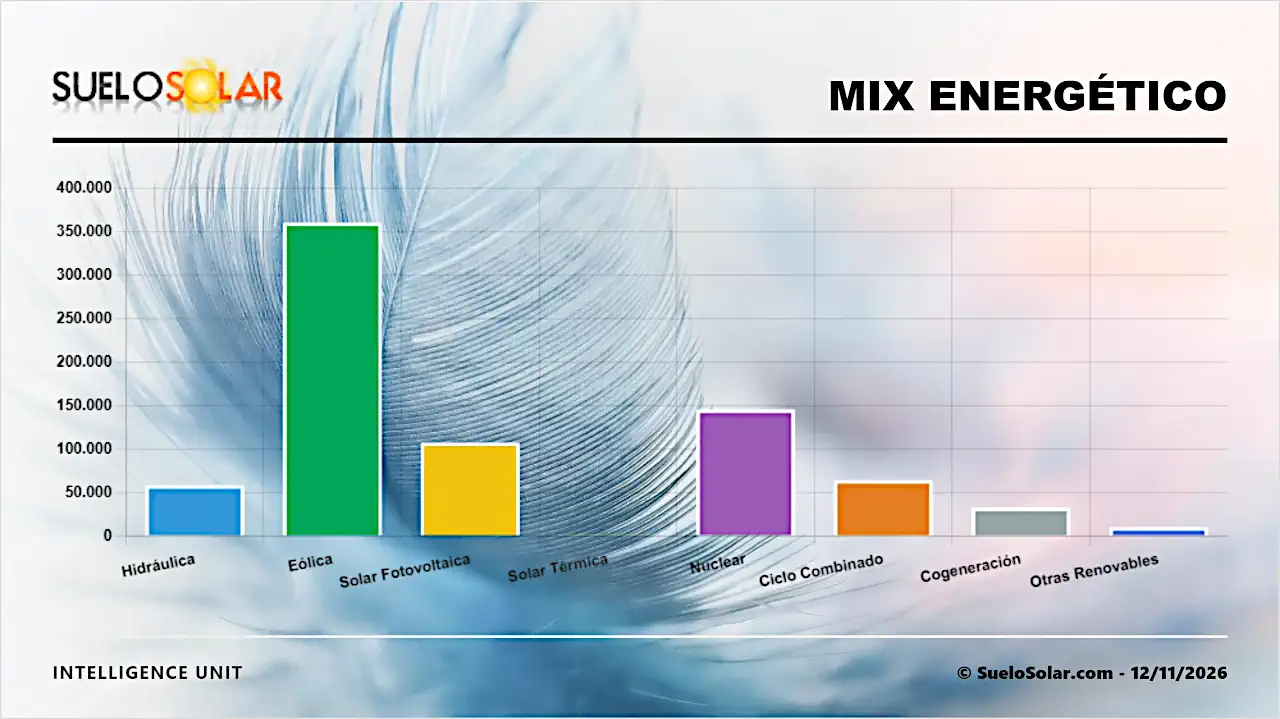
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas