Antes del 31 de marzo los productores fotovoltaicos han de presentar el modelo 513. «Impuesto sobre la Electricidad. Declaración anual de actividad».

Se promulga en el BOE la Orden EHA/3345/2010, de 17 de diciembre, por la que se aprueba el modelo 513 «Impuesto sobre la Electricidad. Declaración anual de actividad» y se establece el plazo y el procedimiento para su presentación.
A raiz de la promulgación de la presente Orden todos los productores fotovoltaicos, como sujetos pasivos del Impuesto sobre la Electricidad deberán presentar el modelo 513, denominado "Impuesto sobre la Electricidad. Declaración anual de actividad" en el periodo comprendido entre el 1 de enero y el 31 de marzo, o día inmediatamente hábil siguiente, de cada año, en las condiciones y de acuerdo con el procedimiento previsto en la Orden EHA/3345/2010.
Hasta el pasado 31 de diciembre los productores venian obligados a presentar el modelo 560, de declaración-liquidación trimestral del Impuesto sobre la Electricidad.
Es importante que remitas esta información a tus asesores contables para que lo tengan en cuenta esta obligación antes del 31 de marzo del 2.011.
Como correctamente señala el Preámbulo de la presente Orden:
-El Real Decreto 191/2010, de 26 de febrero, por el que se modifica el Reglamento de los Impuestos Especiales, aprobado por Real Decreto 1165/1995, de 7 de julio, ha simplificado el número de obligaciones formales a cumplimentar por los sujetos pasivos del Impuesto sobre la Electricidad.
-Las modificaciones introducidas en el Reglamento, en sus artículos 44 y 133, se concretan en que los sujetos pasivos no han de presentar declaraciones-liquidaciones en los periodos de liquidación con cuota cero y los titulares de instalaciones de producción en régimen especial y los titulares de generadores o conjunto de generadores sujetos al impuesto y no inscritos en el régimen ordinario o especial de producción eléctrica, deberán llevar la contabilidad exigida por el artículo 133 del Reglamento si bien no estarán obligados a presentar la misma a la oficina gestora.
-Junto a esta simplificación y ante la conveniencia de disponer de la información relativa a la producción, transporte, distribución y comercialización de la energía eléctrica, el propio Reglamento exige la presentación de una declaración de actividad ante la Administración tributaria.
-El cuarto párrafo del artículo 44.1 del Reglamento de los Impuestos Especiales, aprobado por Real Decreto 1165/1995, de 7 de julio, autoriza al Ministro de Economía y Hacienda a aprobar la declaración anual de actividad exigible a los sujetos pasivos en el Impuesto sobre la Electricidad.

De interés
RDC/DE/009/25 - CONTENIDO MÍNIMO DE LAS PLATAFORMAS WEB PARA INFRAESTRUCTURAS DE RECARGA DE VEHÍCULO ELÉCTRICO E I
Nº Expediente
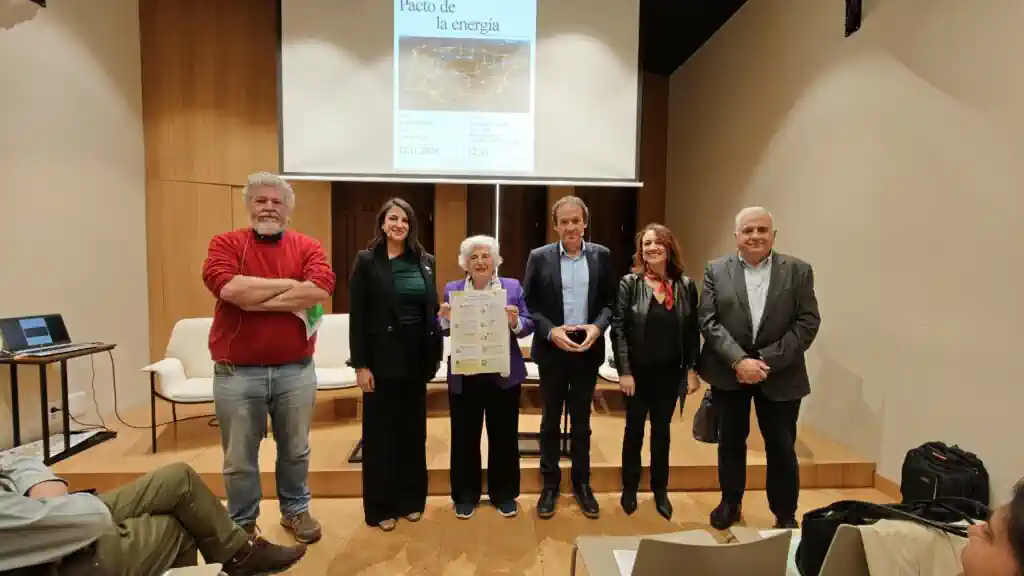
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas