Ingresos de una cooperativa de trabajo-fotovoltaica.
¿Son ingresos cooperativos o extracooperativos, los ingresos de una cooperativa de trabajo asociado, por venta a red fotovoltaica? ¿Qué dice la Ley de Regimen Fiscal de Cooperativas?
Antecedentes de Hecho:
La entidad consultante es una cooperativa de trabajo asociado cuyo objeto social consiste en el desarrollo de actividades docentes en sus distintos niveles y modalidades, en cualquier rama del saber o de la formación, con especial incidencia en el cuidado de las personas y la protección del medio ambiente.
La consultante ha instalado una planta de producción solar fotovoltaica en superficie (tejado), siendo enajenada la energía producida mediante su volcado en red.
Cuestión planteada:
Respuesta:
De acuerdo con lo dispuesto en el artículo 7.a) de La Ley 20/1990, de 19 de diciembre, sobre régimen fiscal de las cooperativas, las cooperativas de trabajo asociado tienen la consideración de especialmente protegidas.
Para evacuar la presente contestación partimos de la hipótesis que la sociedad consultante, cooperativa de trabajo asociado, cumple todos los requisitos establecidos en el artículo 13 de la Ley 20/1990, por lo que le resultará de aplicación el régimen fiscal especial de cooperativas.
En particular, siguiendo lo dispuesto en el artículo 21 de la citada Ley:
“Para la determinación de los rendimientos extracooperativos se considerarán como ingresos de esta naturaleza:
PRIMERO.- Los procedentes del ejercicio de la actividad cooperativizada cuando fuera realizada con personas no socios.
SEGUNDO.- Los derivados de inversiones o participaciones financieras en sociedades de naturaleza no cooperativa.
TERCERO.- Los obtenidos de actividades económicas o fuentes ajenas a los fines específicos de la cooperativa.
(…).”
Como consecuencia de lo anterior, con independencia de que la venta de energía a la compañía eléctrica, mediante su volcado en red, constituya o no una actividad ajena a la actividad cooperativizada, en la medida en que dicha venta se efectúa a una persona no socio de la cooperativa (la compañía eléctrica), los ingresos derivados de la venta de la energía eléctrica producida tendrán la consideración de ingresos extracooperativos.

De interés
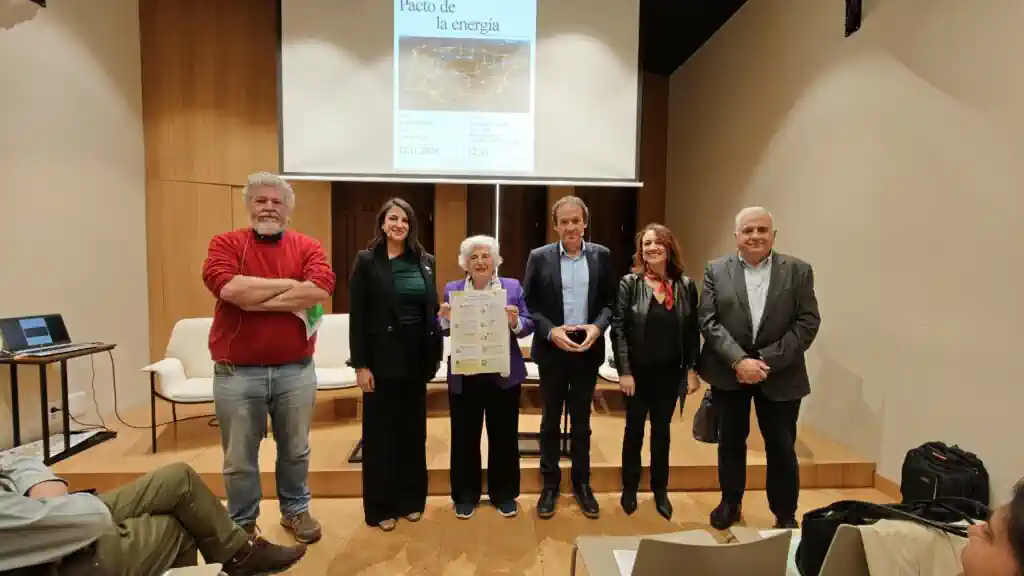
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
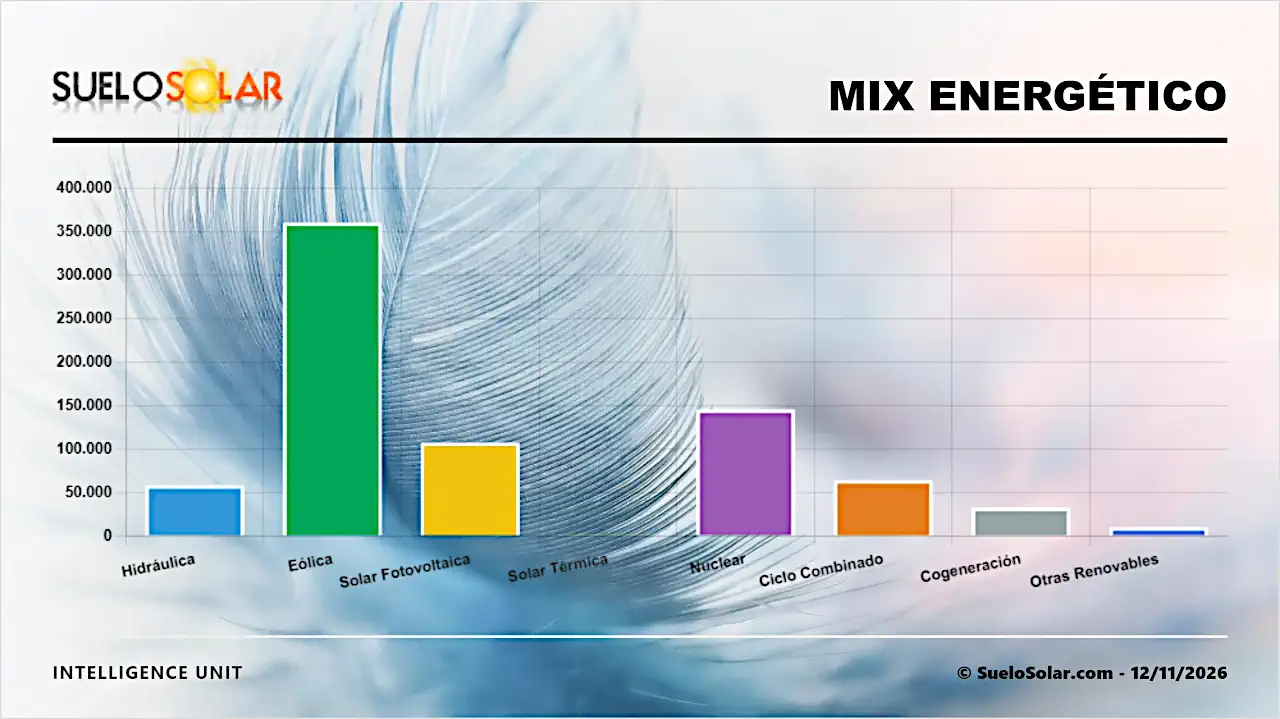
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas