Se establece una deducción del 15% del importe de las inversiones que mejoren la calidad y la sostenibilidad de las viviendas, que se realicen en el inmueble, que constituya o tenga que constituir la vivienda habitual del contribuyente.
A estos efectos, se entiende que mejoran la calidad y la sostenibilidad de las viviendas las siguientes inversiones:
a) La instalación de equipos de generación o que permitan utilizar energías renovables como la energía solar, la biomasa o la geotermia que reduzcan el consumo de energía convencional térmica o eléctrica del edificio. Incluirá la instalación de cualquier tecnología, sistema o equipo de energía renovable, como instalaciones de generación solar fotovoltaica para autoconsumo, paneles solares térmicos, a fin de contribuir a la producción de agua caliente sanitaria demandada por las viviendas, o la producción de agua caliente para las instalaciones de climatización.
b) Las de mejora de las instalaciones de suministro e instalación de mecanismos que favorezcan el ahorro de agua, así como la implantación de redes de saneamiento separativas en el edificio y otros sistemas que favorezcan la reutilización de las aguas grises y pluviales en el mismo edificio o en la parcela o que reduzcan el volumen de vertido al sistema público de alcantarillado.
La base de la deducción por inversiones en la vivienda corresponderá al importe realmente satisfecho por el contribuyente para realizar las inversiones a que se refiere el apartado anterior, con un límite máximo de 10.000 euros por periodo impositivo.
En todo caso, para la aplicación de la deducción deberá mejorarse como mínimo en un nivel la calificación de la eficiencia energética de la vivienda habitual.
A tal efecto, se requerirá el registro de los certificados de eficiencia energética de la vivienda conforme a lo dispuesto en el Real Decreto 235/2013, de 5 de abril, por el que se aprueba el procedimiento básico para la certificación energética de los edificios, antes y después de realizar las inversiones.
Para poder aplicar esta deducción, la base imponible total del contribuyente no podrá superar el importe de 24.000 euros en el caso de tributación individual, ni el importe de 36.000 euros en el caso de tributación conjunta.
11:00 / 12:00 horas
Una cadena de valor europea de fabricación de energía solar fotovoltaica de 30 GW al año crearía alrededor de 80 000 puestos de trabajo y añadiría 4 000 millones de euros al PIB de la UE.
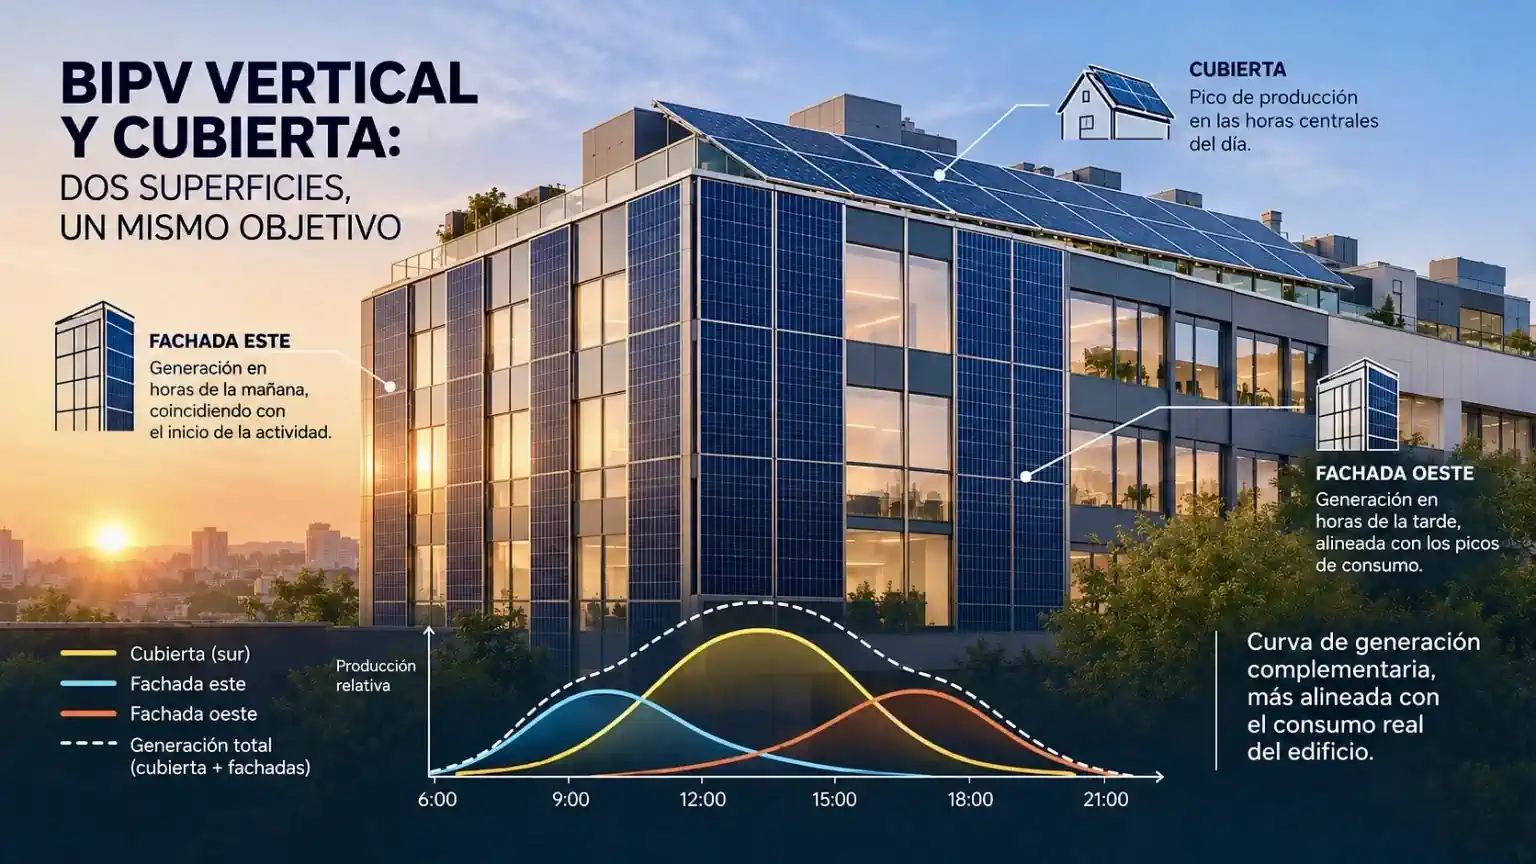
Uno de los reparos más frecuentes en fase de anteproyecto es la orientación vertical a 90°: la creencia de que, al no contar con la inclinación óptima de una cubierta, la captación en fachada carece de sentido técnico o económico.
Cargando gráfico...