¿Qué impuestos han de pagar los productores fotovoltaicos en el año 2014, y en qué fechas...?
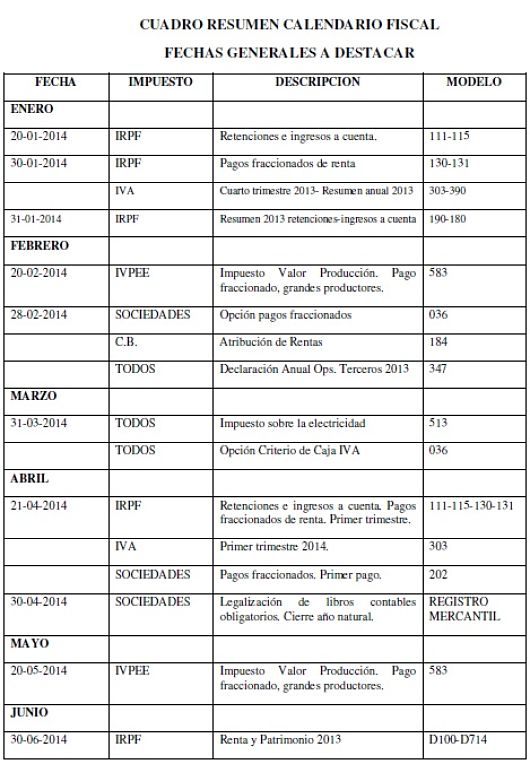
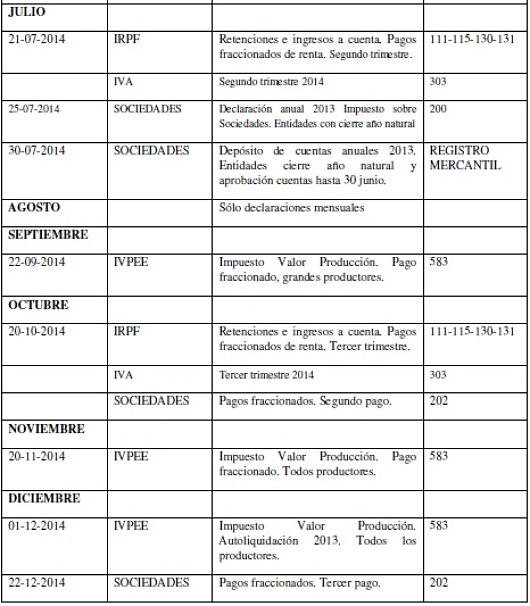
ANPiER responde a esta consulta con la publicación de un cuadro fiscal en el que se incorporan las principales fechas a tener en cuenta, respecto a la tributación fotovoltaica de los productores.
Para el adecuado cumplimiento de los plazos fijados por la Agencia Tributaria, con la información existente a la fecha, la Asociación de productores ANPiER nos resume las principales declaracionesliquidaciones a presentar, durante el año 2014, sin ánimo de ser exhaustiva, debido a las particularidades de cada contribuyente que pueden suponer variaciones en el presente calendario fiscal.
En términos generales, los contribuyentes deben presentar las declaraciones trimestralmente, hasta el día 20 en los meses de enero, abril, julio y octubre, correspondientes a IVA (modelo 303) e IRPF (modelo 130). Para grandes empresas y las inscritas en el Registro de Devolución Mensual (modelo 340), las declaraciones se realizarán mensualmente. Adicionalmente, se presentarán sus correspondientes resúmenes anuales. Todas las autoliquidaciones que se presenten con resultado a ingresar, domiciliadas en cuenta, se presentarán 5 días antes.
Las sociedades, presentarán el modelo 202, pago a cuenta del impuesto sobre sociedades, hasta el día 20, de los meses de abril, octubre y diciembre. Podrán optar por dos métodos de cálculo, comunicándolo a lo largo del mes de febrero.
También en febrero, se presentarán los modelos 347, de operaciones con terceros y para las comunidades de bienes, el modelo 184, de atribución de rentas.
Para los productores de energía eléctrica, durante el mes de marzo de 2014, deben presentar el modelo 513, impuesto sobre la electricidad, referido a la producción del ejercicio 2013.
Respecto al Impuesto Sobre el Valor de la Producción de Energía Eléctrica, los que tengan un volumen en el ejercicio anterior, inferior a 500.000 euros, presentarán del 1 al 20 de noviembre de 2014, el pago a cuenta del ejercicio 2014, mediante la presentación del modelo 583, referido a la producción correspondiente a los meses de enero a septiembre de 2014. También se presentará en ese mes la liquidación definitiva del ejercicio 2013.
Los productores con volumen superior a los 500.000euros, presentarán adicionalmente pagos a cuenta, hasta el día 20, en los meses de febrero, mayo y septiembre, aparte del antes mencionado en noviembre.
Los productores de energía, tendrán la obligación de llevanza de contabilidad específica de energía, a los efectos de control por parte de Impuestos Especiales de la AEAT.
En el siguiente cuadro, se incorporan las principales fechas a tener en cuenta, respecto a fiscalidad.
De interés
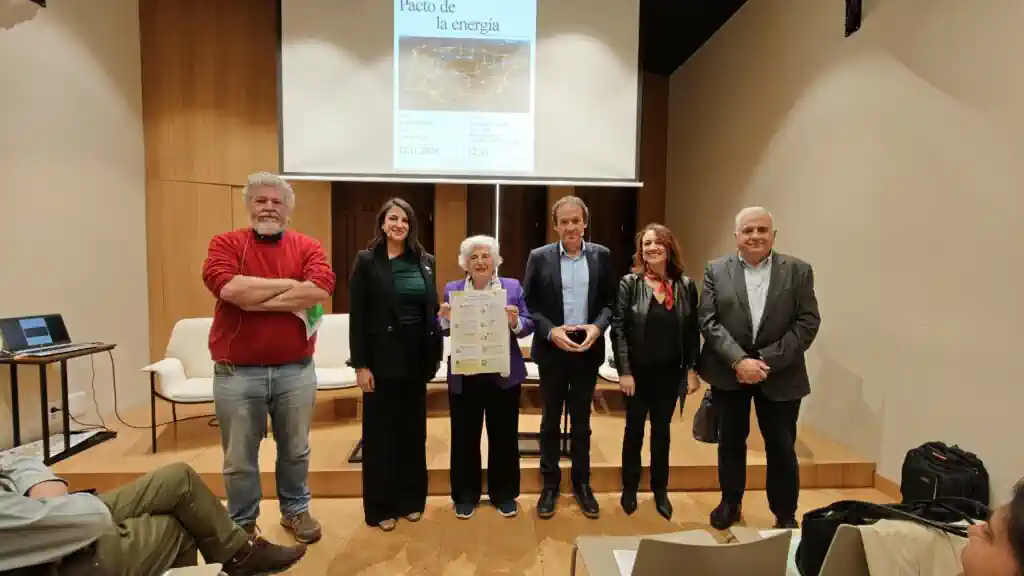
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
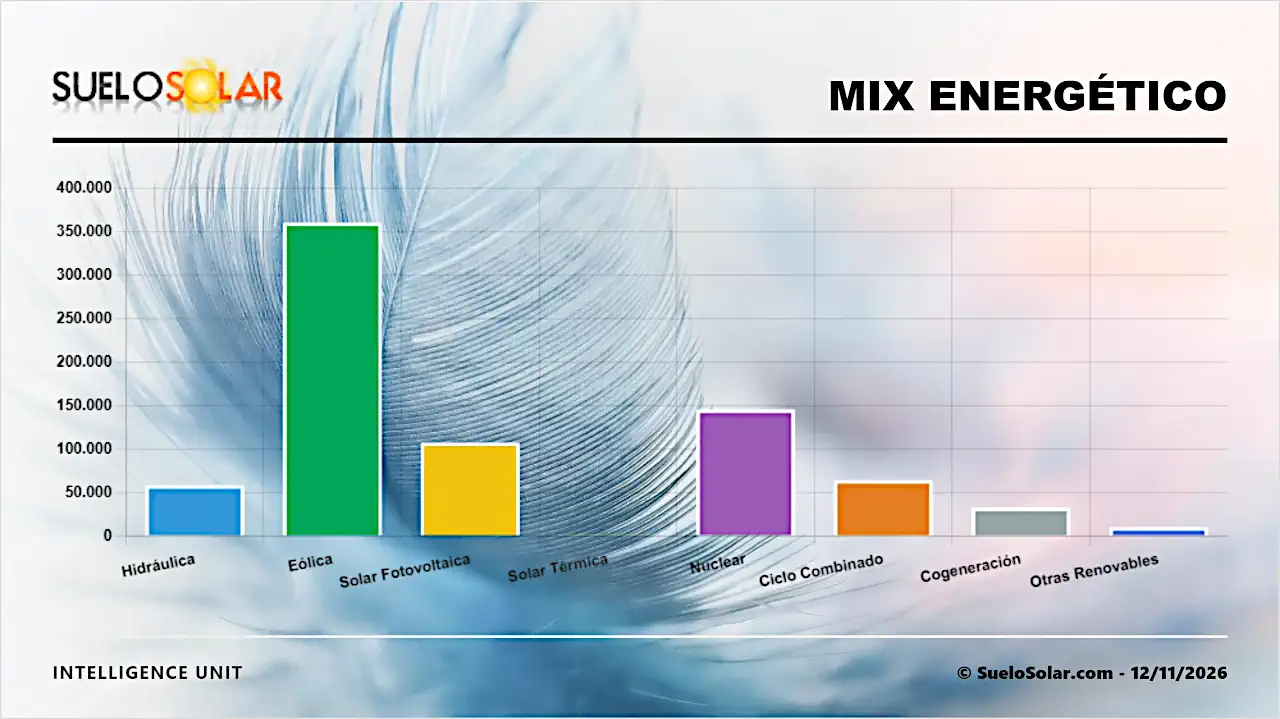
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas