¿Por qué el productor solar es empresario a efectos de IVA?
1-1-70. Promein Abogados
jueves, 1 enero 1970.
Promein Abogados

Los productores de energía eléctrica, de plantas solares conectadas a red, tienen la condición de empresarios a efectos del IVA y están, por tanto, obligados a presentar sus correspondientes declaraciones.
El Impuesto sobre el Valor Añadido es un tributo de naturaleza indirecta que recae sobre el consumo y grava las entregas de bienes y prestaciones de servicios efectuadas por empresarios o profesionales.
Conforme a la normativa vigente, los productores solares a efectos del IVA son empresarios o profesionales:
a)Por realizar una o varias entregas de bienes o prestaciones de servicios que suponen la explotación de la energía solar fotovoltaica con el fin de obtener ingresos continuados en el tiempo.
b) Porque el hecho de realizar una instalación de un sistema generador de energía eléctrica por medio de placas fotovoltaicas, les convierte por ello en productores a efectos del Real Decreto 2818/1998, de 23 de diciembre, sobre producción de energía eléctrica por instalaciones abastecidas por recursos o fuentes de energía renovables, residuos y cogeneración.
c) Porque según los diversos Decretos Forales por los que se adapta la normativa fiscal del Territorio a la Ley 37/1992, de 28 de diciembre, del Impuesto sobre el Valor Añadido, estarán sujetas al Impuesto, las entregas de bienes y prestaciones de servicios realizadas en el ámbito espacial del Impuesto, por empresarios o profesionales a título oneroso, con carácter habitual u ocasional, en el desarrollo de su actividad empresarial o profesional, incluso si se efectúan en favor de los propios socios, asociados, miembros o partícipes de las entidades que las realicen.
d) Asimismo, porque según la normativa vigente se considera “entrega de bienes” la transmisión del poder de disposición sobre bienes corporales, incluso si se efectúa mediante cesión de títulos representativos de dichos bienes; y a estos efectos, tendrán la condición de bienes corporales el gas, el calor, el frío, la energía eléctrica y demás modalidades de energía. Por tanto, las entregas de energía eléctrica efectuadas por los productores de la misma a través de placas fotovoltaicas tienen la condición de entregas de bienes a efectos del Impuesto.
e) Y por último porque son sujetos pasivos del impuesto, entre otros, las personas físicas o jurídicas que tengan la condición de empresarios o profesionales y realicen las entregas de bienes o presten los servicios sujetos al Impuesto.
Tu valoración:
Total Votos: 0
0 Participantes
De interés
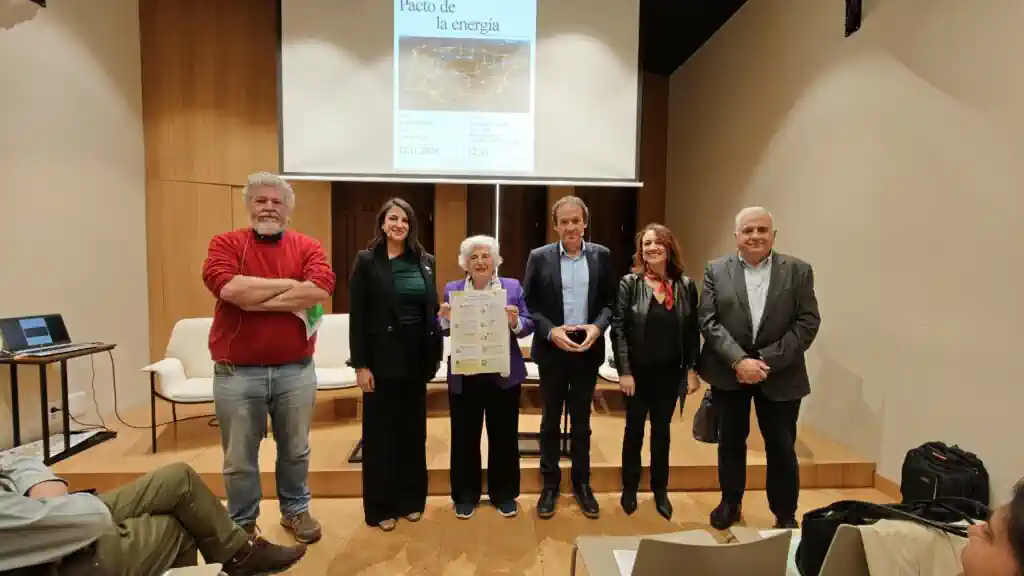
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
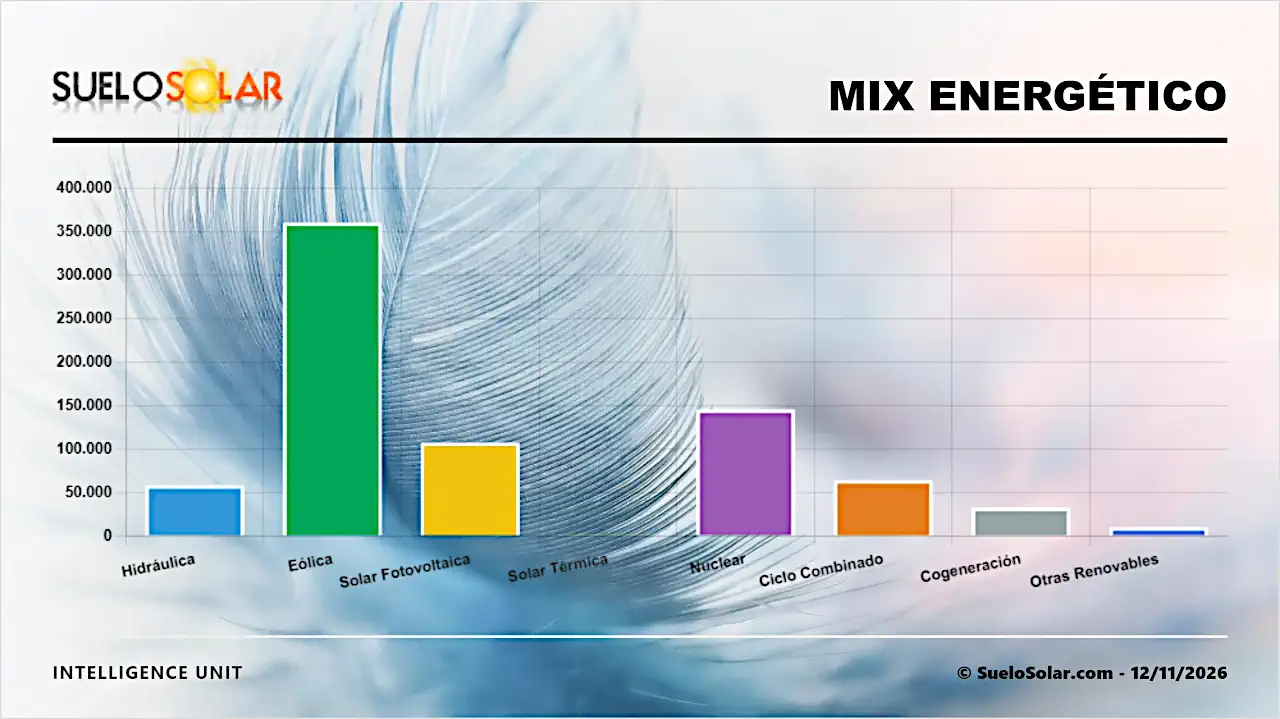
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas
ESPAñA