Me han impuesto una sanción por no presentar el modelo 513. ¿Existe una doble imposición por tener que pagar el CAE?.
¿Está derogado el modelo 513 «Impuesto sobre la Electricidad» ? ¿Existe doble imposición entre el modelo 513 «Impuesto sobre la Electricidad» y el modelo 583 «Impuesto sobre el valor de la producción de la energía eléctrica«?
Son muchas las dudas que surgen a los productores fotovoltaicos en relación a las obligaciones fiscales de los modelos 513 "Impuesto sobre la Electricidad" y 583 "Impuesto sobre el valor de la producción de la energía eléctrica".
Veamos a continuación una consulta recibida sobre este particular...
CONSULTA:
Buenos dias soy productor fotovoltaico y me han puesto una sanción por presentar el modelo 513 "Impuesto sobre la Electricidad" fuera de plazo. Tengo dudas sobre si existe doble imposición con la obligación de tributar con el modelo 583 "Impuesto sobre el valor de la producción de la energía eléctrica".
RESPUESTA:
Tras recibir su consulta entendemos que no debería de pagar nada por haber presentado fuera de plazo el modelo 513 "Impuesto sobre la Electricidad". En este sentido, -salvo mejor opinión en derecho- no habría que pagar nada, tan sólo informar y recurrirla en el momento de que le llegue la multa de 150 €, recurrirla.
La obligación de presentar el modelo 513 "Impuesto sobre la Electricidad" para las instalaciones de régimen especial viene del artículo 19 del Real Decreto 661/2007 que dejo de tener vigencia el pasado 14 de Julio de 2013 en virtud de la disposición derogatoria única del Real Decreto Ley 9/2013.
En consecuencia, entendemos que ya no es necesario presentar el modelo 513 al ser derogada la norma que obligaba a su presentación sin haber realizado ninguna consideración de cómo proceder.
Lo curioso de todo esto es que la norma que regula su presentación está en vigor: Orden EHA/3345/2010, de 17 de diciembre, por la que se aprueba el modelo 513 "Impuesto sobre la Electricidad. Declaración anual de actividad" y se establece el plazo y el procedimiento para su presentación.
En resumen la norma que obligaba a presentarlo, el Real Decreto 661/2007, está derogada pero la Orden que regula su presentación está vigente. Así es este país.
En cuanto a la doble imposición por el modelo 583 "Impuesto sobre el valor de la producción de la energía eléctrica", entiendo que al no existir la obligación de pago por el modelo 513 "Impuesto sobre la Electricidad" no hay doble imposición.

Modelo 513
Estoy en lo cierto?
De interés
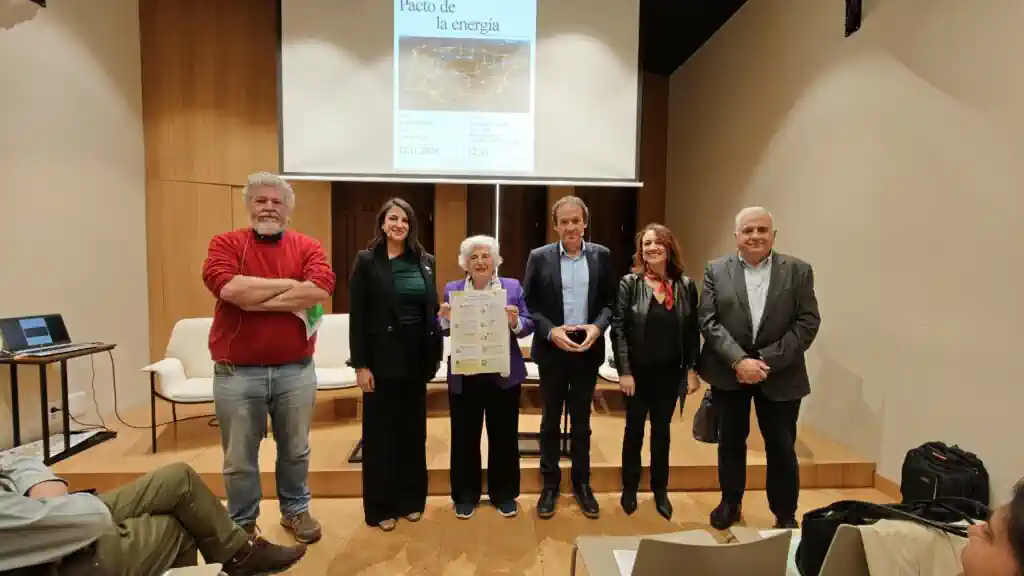
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
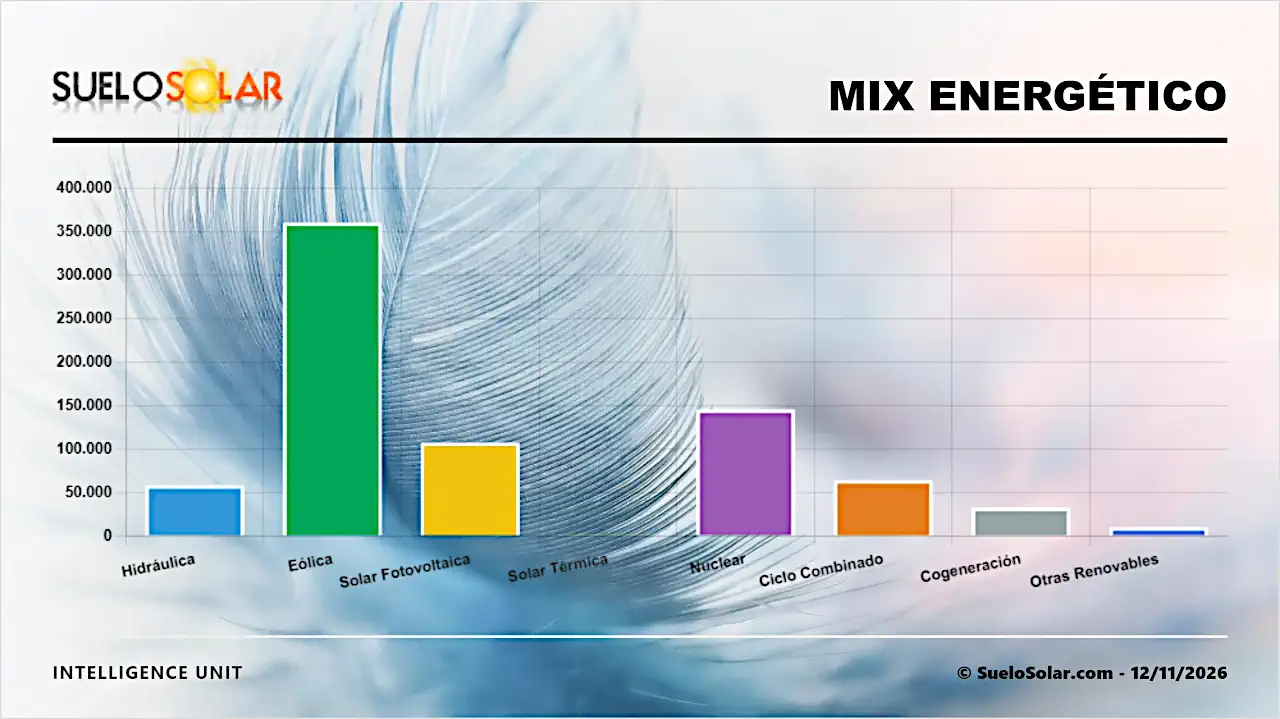
El pool eléctrico nacional registra hoy 116.16 €/MWh. mientras la cuota solar alcanza el 14% del mix
Con una aportación renovable que roza el 60% del total peninsular, el sistema ha operado con un perfil de emisiones muy reducido, desplazando de forma significativa a los ciclos combinados y a otras fósiles en las franjas de mayor producción verde.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas