¿Los beneficios obtenidos de la venta a red fotovoltaica deben constar en las cuentas de la comunidad de propietarios en régimen de propiedad horizontal?
La comunidad de propietarios, atendiendo a su cifra de negocios podrá determinar el rendimiento de la actividad económica desarrollada, en principio, por la modalidad simplificada del método de estimación directa.
En relación con las obligaciones contables de la comunidad de propietarios, el artículo 68 del Reglamento del Impuesto sobre la Renta de las Personas Físicas, aprobado por el Real Decreto 439/2007, de 30 de marzo (BOE del día 31), que regula las obligaciones formales, contables y registrales, disponiendo lo siguiente:
"1. Los contribuyentes del Impuesto sobre la Renta de las Personas Físicas estarán obligados a conservar, durante el plazo máximo de prescripción, los justificantes y documentos acreditativos de las operaciones, rentas, gastos, ingresos, reducciones y deducciones de cualquier tipo que deban constar en sus declaraciones, a aportarlos juntamente con las declaraciones del Impuesto, cuando así se establezca y a exhibirlos ante los órganos competentes de la Administración tributaria, cuando sean requeridos al efecto.
2. Los contribuyentes que desarrollen actividades empresariales cuyo rendimiento se determine en la modalidad normal del método de estimación directa, estarán obligados a llevar contabilidad ajustada a lo dispuesto en el Código de Comercio.
3. No obstante lo dispuesto en el apartado anterior, cuando la actividad empresarial realizada no tenga carácter mercantil, de acuerdo con el Código de Comercio, las obligaciones contables se limitarán a la llevanza de los siguientes libros registros:
a) Libro registro de ventas e ingresos.
b) Libro registro de compras y gastos.
c) Libro registro de bienes de inversión.
4. Los contribuyentes que desarrollen actividades empresariales cuyo rendimiento se determine en la modalidad simplificada del método de estimación directa, estarán obligados a la llevanza de los libros señalados en el apartado anterior.
(…).
8. Las entidades en régimen de atribución de rentas que desarrollen actividades económicas, llevarán unos únicos libros obligatorios correspondientes a la actividad realizada, sin perjuicio de la atribución de rendimientos que corresponda efectuar en relación con sus socios, herederos, comuneros o partícipes.
(…).
10. Los contribuyentes que lleven contabilidad de acuerdo a lo previsto en el Código de Comercio, no estarán obligados a llevar los libros registros establecidos en los apartados anteriores de este artículo.".
De acuerdo con lo expuesto, la comunidad de propietarios, atendiendo a su cifra de negocios podrá determinar el rendimiento de la actividad económica desarrollada, en principio, por la modalidad simplificada del método de estimación directa, salvo renuncia, por lo que debería cumplimentar las obligaciones establecidas en el apartado 3 del artículo 68 del Reglamento del Impuesto, o alternativamente si le fuese de aplicación la modalidad normal del régimen de estimación directa debería llevar una contabilidad ajustada a lo dispuesto en el Código de Comercio, registrando en cada caso los ingresos y los gastos vinculados a la actividad sin perjuicio de la atribución de rendimientos que corresponda efectuar en relación con sus comuneros.
De interés
RDC/DE/009/25 - CONTENIDO MÍNIMO DE LAS PLATAFORMAS WEB PARA INFRAESTRUCTURAS DE RECARGA DE VEHÍCULO ELÉCTRICO E I
Nº Expediente
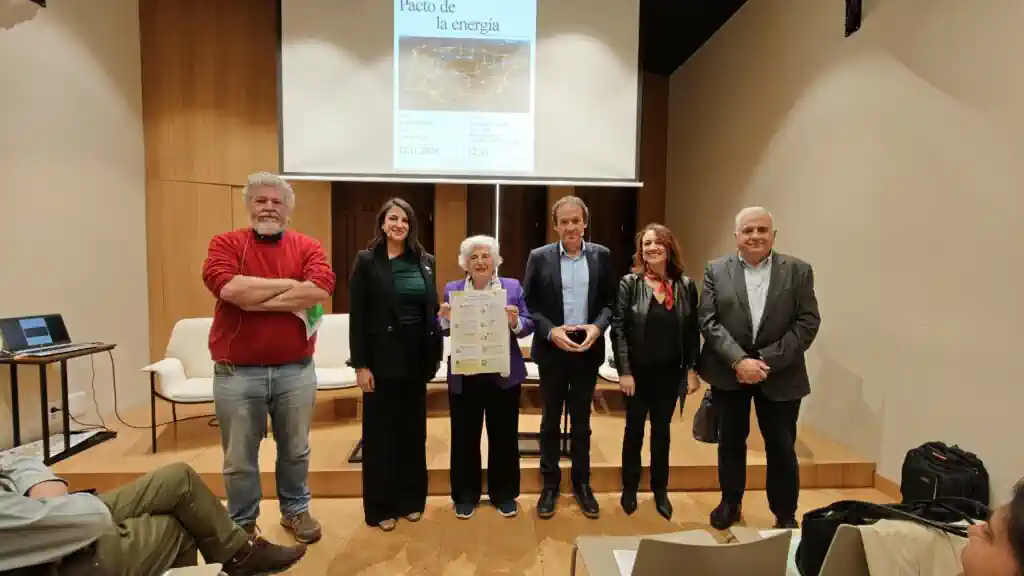
El PSOE, Frente Amplio, Podemos y otras ocho formaciones políticas firman un pacto por la energía de cara al 29-N
Impulsado por la Fundación Renovables de cara a las elecciones generales del 29-N, las formaciones se comprometen así con una serie de principios para orientar la política energética de la próxima legislatura y situarla como una cuestión de Estado.
Agenda
Semana Internacional de la Electrificación y la Descarbonización
- noviembre
- 24-26
09:00 / 20:00 horas