El mercado eléctrico peninsular registró su quinto mes consecutivo de subidas, con una media de 167,65 €/MWh. Esta cifra supuso un incremento del 114,1% respecto al mismo mes de 2025 y consolidó el nivel mensual más elevado desde otoño de 2022.
A diferencia del mes anterior —donde la subida estuvo impulsada casi en exclusiva por el mercado diario—, en septiembre los servicios de ajuste también repuntaron de forma notable, alcanzando los 24,40 €/MWh (+41,3% interanual) debido a las mayores necesidades de balance operacional durante las rampas de entrada y salida de la fotovoltaica.
Tensión en el mercado de gas (TTF): La cotización del gas natural en Europa promedió 75,36 €/MWh (+21,3% frente a agosto). La persistencia del conflicto en el estrecho de Ormuz, la prórroga de la fuerza mayor en las entregas de GNL por parte de QatarEnergy y un nivel de reservas en depósitos europeos inusualmente bajo para la época (71%) mantuvieron elevada la prima de riesgo.
Derechos de emisión y crudo: Los costes del $\text{CO}_2$ subieron hasta los 84,62 €/t, mientras que el barril de Brent volvió a rebasar la barrera de los 100 dólares (100,43 $/barril de media), encareciendo el coste marginal del ciclo combinado.
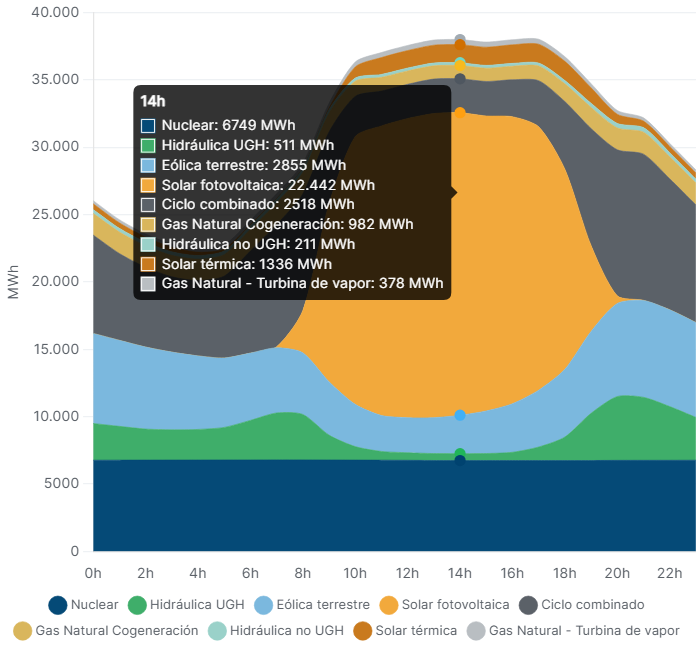
Cambio de patrón diario por la brecha solar: Al acortarse las horas de luz, el ciclo combinado no solo marcó el techo de precios en la punta nocturna (que se adelantó a las 20:00 h con medias de 234,78 €/MWh), sino que encareció sustancialmente la primera hora de la mañana (07:00 h), donde el megavatio hora superó los 210 €.
A pesar de que el consumo peninsular registró un ligero descenso del 1,6% en comparación con agosto, la demanda se situó un 12,7% por encima de septiembre de 2025 (30.084 MW de media), evidenciando un desacoplamiento entre el volumen consumido y el coste final de la energía.
Solar eólica como moderadores: Aunque la fotovoltaica redujo su ventana efectiva de generación y su aportación cayó un 12,2% respecto a agosto, siguió conteniendo los precios en las horas centrales (valles entre 25 y 44 €/MWh). Por su parte, las oscilaciones del viento marcaron la brecha entre jornadas: las de mayor eólica registraron medias cercanas a los 105 €/MWh, frente a días de escaso viento que rozaron los 198 €/MWh.
Peso de las restricciones técnicas: Dentro de los servicios de ajuste, las restricciones técnicas representaron más del 81% del coste total (19,87 €/MWh), concentrándose la mayor necesidad de redpacho precisamente en los momentos de transición solar.
El sistema afronta el inicio de la campaña de frío con tres elementos a vigilar:
Evolución diplomática en Oriente Medio: La resolución o prolongación de las restricciones al tráfico de metaneros condicionará la volatilidad del gas.
Efecto climatológico e invierno: Con inventarios de gas holandeses en mínimos históricos recientes, las olas de frío pueden acentuar la presión sobre los ciclos combinados en toda Europa.
Amplitud valle-punta: La brecha horaria diaria rozó los 209,6 €/MWh de diferencia este mes, poniendo de relieve el rol estructural que deben jugar las tecnologías de almacenamiento (baterías y bombeo) para desacoplar el recibo de la volatilidad internacional.
(Nota: Este informe ha sido elaborado a partir del análisis mensual publicado por la consultora EFICAE Soluciones).
09:00 / 18:30 horas
La generación de energía solar en la UE evitó importaciones de gas por valor de más de 40.000 millones de euros entre el 1 de marzo y el 15 de octubre de 2026.
Solaria ha firmado un acuerdo estratégico con el Gobierno de Uruguay, suscrito por el presidente de la República, Yamandú Orsi, y el consejero delegado de Solaria, Arturo Díaz-Tejeiro, con la participación de la eléctrica estatal UTE, para desarrolla
Cargando gráfico...